みなさん、おはようございます!こんにちは!こんばんは。Jindyです。
周りの人が妙に浅く見える。SNSを開けば、みんな同じことを言っているように感じる。会社では、なぜこんなことも分からないのか、と他人の判断にイライラする。
そんな日は、本当に自分の解像度が上がっているのでしょうか。
もちろん、相手の判断が雑なこともあるし、組織の意思決定が遅いこともある。何でも自分の心の問題に回収する必要はありません。ただ、見逃しやすい論点があります。
人は目の前の仕事や創作や学習に深く入り込んでいるとき、自分が上か下かを確認する時間が減ります。逆に、自分の立ち位置、他人の評価、誰が優秀か、誰が遅れているかがやたら気になるとき、注意の向き先が仕事そのものから自己評価へ移っていることがある。
これは精神論ではありません。フロー、社会比較、自己注目、内発的動機づけの研究を並べると、かなり筋の通った構造が見えてきます。
この構造が分かると、仕事で他人に腹が立ったとき、投資で他人の利益が気になったとき、経営で競合ばかり追い始めたとき、自分の判断軸を取り戻しやすくなります。
会計で言えば、他社比較だけを眺めて自社の原価構造を見なくなるようなものです。
ベンチマークは必要。でも、ベンチマークが経営そのものになったら危ない。
人間の頭の中でも、同じことが起きます。

没頭している人は、自分を採点する時間が減る – フローとは集中ではなく、自己評価が消える状態
フローという言葉は便利すぎて、最近は単なる集中状態の意味で使われがちです。でも心理学でいうフローは、もう少し特殊です。能力と課題難易度が釣り合い、目標が明確で、行動へのフィードバックが返ってきて、行為そのものに意識が吸収される状態を指します。
ポイントは、集中力の高さだけではありません。
自分を見ている自分が、しばらく消えることです。
脳のリソースは、自己評価と実行を同時には無限に回せない
Ulrichらは、参加者に暗算課題をさせ、本人の能力に合わせて難易度を自動調整することでフローを実験的に作りました。すると、フロー状態では内側前頭前野の活動が相対的に低下しました。この領域は自己参照的な処理、つまり自分について考えることと深く関係します。(pubmed.ncbi.nlm.nih.gov)
仕事をしている最中に、俺は評価されているか、あいつより成果を出しているか、この仕事は自分の格に合っているか、と考え続ければ、その分だけ注意は仕事そのものから離れます。
会計実務なら分かりやすい。
複雑な連結調整や決算差異の原因を追っているとき、頭の中にあるのは数字のつながりです。売上、粗利、在庫、為替、税効果、キャッシュ。数字同士がどう動いたのかを追う。そこに自分は優秀な経理なのか、という問いを差し込んでも、仕訳は一円も合いません。
自己評価は成果物を作らないのです。
フローはラクな状態ではない
ここは誤解されやすいところです。
没頭というと、好きなことを気持ちよくやるイメージがあります。でもフロー研究では、退屈でも過負荷でもなく、自分の能力に対して課題がちょうど難しい状態が鍵になります。
簡単すぎる仕事では、手が空く。難しすぎれば、不安で固まる。その中間に、ギリギリ届きそうな難易度がある。
経営にも似ています。
予算を毎年楽勝で達成する会社は、一見優秀に見えて、目標設定が甘いだけかもしれない。一方、毎年どうやっても届かない予算は、現場を疲弊させる。良い予算は、努力と工夫があれば届くところに置かれます。
フローも同じです。
人は、能力を使い切る少し手前で最も深く仕事に入っていく。
夢中は幸福というより、意味に近い
2026年に『Emotion』で公表されたSweenyらのメタ分析では、フローとwell-beingの間に中程度から強い正の関連が確認されました。しかも、単に楽しい、気分が良いという快楽的な指標より、意味や成長、充実に近いeudaimonic well-beingとの関連が強かった。(pubmed.ncbi.nlm.nih.gov)
ここが好きです。
夢中になれる仕事は、必ずしもラクではない。むしろ疲れることすらあります。
でも、終わった後に残るものが違う。
投資でも同じでしょう。株価が上がって気持ちいい、だけなら快楽です。一方で、企業の事業構造を読み、決算書を追い、仮説が外れたら修正し、自分なりの投資判断の精度が上がっていく。こちらには成長の実感がある。
価格を見るだけの投資と、企業を見る投資。
同じ株式投資でも、頭の使われ方はまるで違います。
だから、没頭できているかを見るとき、集中時間だけを測っても足りません。
本当に見るべきなのは、その時間、自分を採点していたかどうかです。
自分の市場価値、自分の社内評価、自分のフォロワー数、自分の順位。それらを忘れて、対象そのものに食い込んでいた時間がどれだけあったか。
そこに、その人が今どれだけ世界と噛み合っているかが、少しだけ表れます。
人は不安になると、他人という物差しを持ち出す – 社会比較は便利だが、KPIを乗っ取る
他人と比べるな、と言われます。
でも、それは無理です。
社会比較は人間のかなり基本的な機能です。自分の能力や立ち位置を知るとき、絶対的な物差しがなければ他人を参照する。問題は比較することではなく、比較が目的化することです。
他人を見るのは、自分の絶対値が分からないから
Gerber、Wheeler、Sulsは60年以上にわたる社会比較研究をメタ分析し、比較が自己評価や感情に大きく影響することを示しました。特に能力評価では、比較対象との差によるコントラストが強く出ます。(pubmed.ncbi.nlm.nih.gov)
つまり、人間の自己評価は思っているほど絶対評価ではありません。
年収800万円が高いか低いか。
営業利益率8%が良いか悪いか。
株価収益率20倍が高いか低いか。
単体では判断しづらい。だから比較対象を持ってくる。
これは会計や投資では正しい態度でもあります。同業他社比較、過年度比較、予実比較は分析の基本です。
でも、比較財務分析にもルールがあります。
商流も資本構成も成長率も違う会社のROEを横に並べて、数字が高い方が優秀、とやったら雑でしょう。
人間比較も同じです。
条件を調整していない比較ほど、意味がないのに感情だけは強く動かします。
投資で一番危ない比較は、他人の含み益である
相場が上がると、突然みんな儲かっているように見えます。
SNSには何倍になった銘柄、底値で拾った話、大きな含み益が並ぶ。すると、本来自分が持っていた投資方針より、他人のリターンが気になり始める。
ここでKPIが入れ替わります。
本来見るべきなのは、期待リターンに対してどれだけリスクを取ったか、投資仮説が崩れていないか、ポートフォリオ全体でリスクが偏っていないか、といった数字です。
ところが、他人が半年で50%取った、が基準になる。
これは経営会議で、競合の売上成長率だけを見て、自社も同じ投資を始めるのと同じです。競合が借金で成長しているのか、利益率を削っているのか、将来回収できるのかを見ず、トップラインだけ追いかける。
比較が分析ではなく焦りに変わった瞬間、意思決定は壊れます。
自分は平均より上だ、という感覚も信用しすぎない
さらに厄介なのは、人間が比較するとき、必ずしも冷静な採点者ではないことです。
Zellらのメタ分析は、124論文、291の独立サンプル、95万人超のデータを統合し、人が自分を平均的な他者より高く評価しやすいbetter-than-average effectを整理しています。(pubmed.ncbi.nlm.nih.gov)
だから、周りが分かっていない、自分の方が本質を見ている、という感覚だけでは何も証明できません。
もちろん、本当に自分の分析が正しい場合もあります。
だからこそ必要なのが、感情ではなく検証です。
会計なら、帳簿と証憑が合うか。
投資なら、当初仮説と実績が合うか。
経営なら、施策を打った後にKPIが改善したか。
自分が正しい気がする、ではなく、数字がどう動いたかを見る。
社会比較は悪者ではありません。
比較があるから、自社の弱点も、自分の不足も、投資先の割高さも見えます。
ただ、比較には役割があります。
比較は問いを作るために使う。答えそのものにはしない。
他人を見て焦ったときほど、自分のBSとPLに戻る。会社なら実際の資産、負債、利益、キャッシュを見る。個人なら、自分が何を積み上げ、何に時間を使い、何が前よりできるようになったかを見る。
市場価格と企業価値が違うように、社会的な評価と自分の実力も同じではありません。
周囲への軽蔑が増えたら、自分の管理会計を疑う – 他人の粗探しは、内部KPI不在の副作用かもしれない
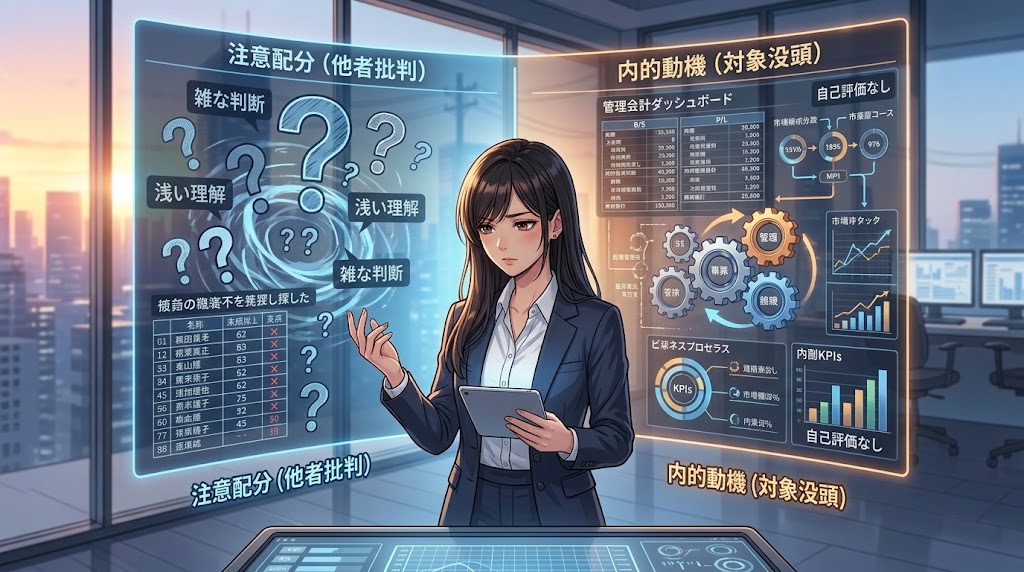
では、周りがバカに見える感覚は、自分が空回りしている証拠なのでしょうか。
ここは一気に言い切れません。
相手が本当に雑な判断をしていることもあるし、能力差が存在する場面もあります。心理学も、他人への軽蔑がそのまま本人の不調を意味するとは言っていません。
ただし、軽蔑が増えてきたときに自分側も点検する、という使い方なら面白い。
軽蔑は、自信の表れとも、不安定さの表れとも限らない
Schriberらは、他者を見下し、距離を取り、基準に満たない相手を低く評価する傾向をdispositional contemptとして研究しました。
結果が面白い。
軽蔑傾向は、ナルシシズムや他者への完璧主義など、自分を優位に置く特徴と関連していました。一方で、低い自尊心、不安定な愛着、自己否定的な特徴とも関連していました。(pubmed.ncbi.nlm.nih.gov)
つまり、他人を見下している人を見て、この人は自信満々なんだ、と決めつけることも、この人は本当は自信がないんだ、と心理分析することも雑です。
同じ行動の裏に、違う原因があり得る。
会計で言えば、売上減少という一つの結果だけ見て、営業力が落ちた、と即断するようなものです。数量減なのか、単価下落なのか、為替なのか、事業売却なのか。分解しなければ原因は分かりません。
感情も同じです。
問題は、軽蔑そのものより注意資源の配賦である
ここで見るべきは、誰かをバカだと思ったことではありません。
一日のうち、どれだけの時間を他人の採点に使っているかです。
MorとWinquistは226の効果量を統合し、自己への注意とネガティブ感情との関連を示しました。特に反芻的な自己注目では関連が強くなっています。(pubmed.ncbi.nlm.nih.gov)
もちろん、自己注目が悪いわけではありません。反省も内省も必要です。
ただ、数字を作る実務で考えると、経営資源には配賦があります。
人も、金も、時間も有限です。
注意も同じ。
他人の発言を採点し、他部署の粗を探し、SNSの誰かに腹を立て、自分の格を確認する。その時間は、同時に自分の仕事を深く掘る時間ではありません。
機会費用が発生しています。
ここ、意外と重いです。
外部評価から離れると、仕事は急に面白くなる
Cerasoliらは40年分、183サンプル、21万人超を対象に、内発的動機と外的インセンティブ、パフォーマンスの関係をメタ分析しました。その結果、内発的動機はパフォーマンスを予測し、とりわけ成果の質に対して独自の説明力を持っていました。一方、外的インセンティブは成果量との関係が強い。(pubmed.ncbi.nlm.nih.gov)
これは会社員の仕事を考えるとかなり実感的です。
締切があるから終わらせる。
評価されるから頑張る。
ボーナスがあるから数字を作る。
外的インセンティブは、仕事を動かします。否定する必要はありません。
でも、仕事の質を一段上げるのは、なぜこの差異が出たのか知りたい、この仕組みはもっと簡単にできるはずだ、この会社の利益構造はどうなっているのか、という対象への興味だったりします。
そこまで入ると、他人の評価は少し遠くなる。
Piffらのawe研究では、畏敬の感情がsmall self、つまり自己を相対的に小さく感じる感覚を通じて向社会的行動と結びつくことが示されています。(pubmed.ncbi.nlm.nih.gov)
フローとaweは同じ現象ではありません。それでも、大きな対象に触れたとき、自分への注意が弱くなるという方向には共通点があります。
会社の数字を本気で追う。
市場の複雑さに向き合う。
技術を掘る。
ものを作る。
誰かに価値を届ける。
対象が十分に大きくなると、自分の順位は小さな話になります。
だから、周囲への軽蔑が増えたとき、私はそれを人格の問題として処理するより、管理会計の異常値として見る方が役に立つと思います。
最近、自分は何を追っているのか。
他人のミスなのか。
自分の評価なのか。
それとも、解きたい問題なのか。
管理会計は、数字を集めるための仕組みではありません。経営者の注意を、どこへ向けるかを設計する仕組みです。
人間にも、同じ仕組みが要るのかもしれません。


結論 人生の質は、自分を高く評価できるかではなく、自分を評価しなくて済む時間で決まる
企業価値を考えるとき、株価だけを見て会社を評価する投資家はいません。
少なくとも、ちゃんと企業を見ようとするなら、利益、キャッシュフロー、資本効率、競争優位、経営者、将来投資を見る。株価は重要ですが、それは市場が付けた現在の値札です。
人間も似ています。
肩書き。
年収。
社内評価。
フォロワー数。
他人からの称賛。
周囲より上か下か。
全部、社会が付ける値札です。
値札は無視できない。報酬も昇進も資本市場も、比較によって動いているからです。
でも、値札を見続けても、中身は増えません。
会計で利益を増やしたいなら、決算書を眺めるだけではなく、現場へ降りる必要があります。売価を決め、原価を下げ、在庫を動かし、投資を選び、商売そのものを変える。
人生も同じだと思います。
自分の評価を上げようとするより、評価を忘れるほど取り組めるものを持つ。
その時間の中では、他人が上か下かという話が、少しどうでもよくなる。
これは他人に寛容になろう、という道徳の話ではありません。
むしろ、自分の有限な注意資源を、どこに投資するかという資本配分の話です。
投資家なら、最も期待リターンの高いところに資本を置く。
経営者なら、会社の将来価値を作るところに人と金を置く。
経理なら、意思決定に必要な数字へ情報を集める。
では、自分の注意はどこに置くのか。
他人の粗に置くのか。
自分の順位に置くのか。
それとも、まだ解けていない問題に置くのか。
たぶん、人が一番強いのは、自分は強いと考えている瞬間ではありません。
そんなことを考える暇もなく、目の前の何かに入り込んでいる瞬間です。
そのとき世界は、自分を評価するための舞台ではなくなる。
ただ、面白い対象があって、自分がいて、手を動かす。
案外、人生で欲しかった状態は、そんなに派手なものではないのかもしれません。
このテーマをさらに深く読むための5冊
1.『フロー体験 喜びの現象学』ミハイ・チクセントミハイ(今村浩明訳)
記事の中心にあるフローを、元の理論までさかのぼって理解するなら出発点になる一冊です。幸福や楽しさだけでなく、意識の構造、フローが生まれる条件、仕事、人間関係、人生に意味をどう構成するかまで射程に入っています。なぜ難しい仕事ほど夢中になることがあるのか、なぜ没頭中は自分への意識が薄くなるのかを掘りたい読者に向いています。ほかの4冊が動機、欲望、お金、数字へ展開していくのに対し、こちらはそもそも人が何かに深く入り込むとはどういう状態なのか、その土台を扱います。


2.『人を伸ばす力 内発と自律のすすめ』エドワード・L・デシ、リチャード・フラスト(桜井茂男監訳)
評価、報酬、競争があれば人は動く。会社では当たり前のように置かれている前提ですが、本書はそこへ内発的動機づけと自律性の観点から切り込みます。記事で触れた、外部評価のために働く状態と、対象そのものへの興味から動く状態の違いを理解するのに直結します。部下のやる気をどう引き出すか、KPIや報酬制度は人の行動をどう変えるのか、と疑問を持つ人にも面白いはずです。フローそのものより、フローに入りやすい人や組織を生む動機の設計へ視点を移せるところが、この5冊の中での特徴です。

3.『欲望の見つけ方 お金・恋愛・キャリア』ルーク・バージス(川添節子訳)
自分が欲しいと思っているものは、本当に自分で選んだものなのか。ルネ・ジラールの模倣欲望の考え方を軸に、人が周囲の人の欲望を取り込み、それが消費、キャリア、競争やマーケティングにまで波及する構造を扱います。記事の社会比較という論点をさらに一歩進め、比較するだけでなく、欲望そのものが他者によって形づくられる可能性を考えられます。SNSを見ているとなぜ欲しいものや目指したい姿が増えるのか、自分の目標と他人から借りてきた目標をどう見分けるのか。心理学だけではなく、経営やマーケティングにも広げたい読者に向く一冊です。

4.『サイコロジー・オブ・マネー 一生お金に困らない「富」のマインドセット』モーガン・ハウセル(児島修訳)
投資判断を数字の問題だけで終わらせず、人間の行動として見るための本です。お金の世界では、知識が豊富でも合理的に行動できるとは限りません。人生経験、欲望、恐怖、時間軸、他人との比較によって、同じ市場を見ても取る行動は変わります。記事に出てきた、他人の含み益が自分のKPIを乗っ取るという問題を、資産形成という現実的な場面から考え直せます。企業価値を分析する方法ではなく、投資家自身の判断がなぜ崩れるのかを扱う点がほかの4冊との違い。相場を見るたび気持ちが揺れる理由まで含めて、お金との距離感を整理したい人に合います。

5.『[ポイント図解]管理会計の基本が面白いほどわかる本』千賀秀信
この記事で何度も使ったKPI、意思決定、原価、投資といった言葉を、会社の数字へ戻して理解するための一冊です。管理会計を、決算書を作るための会計ではなく、新規事業、設備投資、原価管理、利益計画などの判断に使う会計として整理しています。なぜ数字は集計するだけでは意味がなく、どの数字へ経営者の注意を向けるかが問われるのか。その構造を具体的に追えます。心理や幸福を扱うほかの本とは方向が大きく違い、人間の注意資源という記事の比喩を、実際の企業経営の意思決定システムへ接続したい読者に向いています。

フローそのものを理解したいなら『フロー体験 喜びの現象学』から、仕事のやる気や組織づくりまで考えたいなら『人を伸ばす力』から入るとつながりやすいでしょう。他人との比較やSNS時代の欲望が気になるなら『欲望の見つけ方』、投資で自分の感情が判断を狂わせる構造を知りたいなら『サイコロジー・オブ・マネー』が近い。数字を作る側、経営する側からこの記事を読み直したいなら『[ポイント図解]管理会計の基本が面白いほどわかる本』が橋渡しになります。同じテーマでも、心理、欲望、投資、会計と入口を変えると、見えてくる景色はかなり変わります。
それでは、またっ!!


引用論文・参考文献
- Ulrich, M., Keller, J., Hoenig, K., Waller, C., & Grön, G. (2014). Neural correlates of experimentally induced flow experiences. NeuroImage, 86, 194–202. doi:10.1016/j.neuroimage.2013.08.019. (pubmed.ncbi.nlm.nih.gov)
- Sweeny, K., Medina Huerta, J., Hawes, J., & Susoeff, S. (2026). Just keep flowing: A meta-analysis on the relationship between flow and well-being. Emotion, 26(6), 1323–1335. doi:10.1037/emo0001657. (pubmed.ncbi.nlm.nih.gov)
- Gerber, J. P., Wheeler, L., & Suls, J. (2018). A social comparison theory meta-analysis 60+ years on. Psychological Bulletin, 144(2), 177–197. doi:10.1037/bul0000127. (pubmed.ncbi.nlm.nih.gov)
- Zell, E., Strickhouser, J. E., Sedikides, C., & Alicke, M. D. (2020). The better-than-average effect in comparative self-evaluation: A comprehensive review and meta-analysis. Psychological Bulletin, 146(2), 118–149. doi:10.1037/bul0000218. (pubmed.ncbi.nlm.nih.gov)
- Schriber, R. A., Chung, J. M., Sorensen, K. S., & Robins, R. W. (2017). Dispositional contempt: A first look at the contemptuous person. Journal of Personality and Social Psychology, 113(2), 280–309. doi:10.1037/pspp0000101. (pubmed.ncbi.nlm.nih.gov)
- Mor, N., & Winquist, J. (2002). Self-focused attention and negative affect: A meta-analysis. Psychological Bulletin, 128(4), 638–662. doi:10.1037/0033-2909.128.4.638. (pubmed.ncbi.nlm.nih.gov)
- Cerasoli, C. P., Nicklin, J. M., & Ford, M. T. (2014). Intrinsic motivation and extrinsic incentives jointly predict performance: A 40-year meta-analysis. Psychological Bulletin, 140(4), 980–1008. doi:10.1037/a0035661. (pubmed.ncbi.nlm.nih.gov)
- Piff, P. K., Dietze, P., Feinberg, M., Stancato, D. M., & Keltner, D. (2015). Awe, the small self, and prosocial behavior. Journal of Personality and Social Psychology, 108(6), 883–899. doi:10.1037/pspi0000018. (pubmed.ncbi.nlm.nih.gov)




コメントを残す