みなさん、おはようございます!こんにちは!こんばんは。Jindyです。
仕事で失敗したとき、つい考えてしまうことがあります。
あの人の説明が悪かった。そもそも会社の仕組みがおかしい。タイミングが悪かった。市場環境が悪かった。
もちろん、本当にそういうこともあります。世の中の問題は、努力だけで全部ひっくり返せるほど単純ではありません。
ただ、ここに厄介な落とし穴があります。
原因を正しく外部に置くことと、自分が変えられる部分まで外部に追い出してしまうことは、まったく別物です。
この記事で考えたいのは、性格の良し悪しとしての他責ではありません。失敗の原因をどこに置くかという原因帰属が、なぜ本人には見えにくく、仕事の学習速度、組織の信頼、投資判断、さらには人生の選択肢まで変えてしまうのか、という話です。
この構造が分かると、仕事でミスしたときの振り返り方が変わります。決算差異の説明も変わる。投資で損失を出した後の検証も変わる。経営者なら、会議で誰を責めるかではなく、次にどの変数を動かせるかを見るようになる。
そして何より、自分を必要以上に責めずに、自分の成長余地だけは手放さない考え方が見えてきます。
他責の本当の怖さは、感じが悪いことではありません。
自分で変えられる未来まで、他人の勘定に振り替えてしまうことです。

人は自分の他責に気づきにくい – 頭の中では、いつも自分が一番合理的に見える
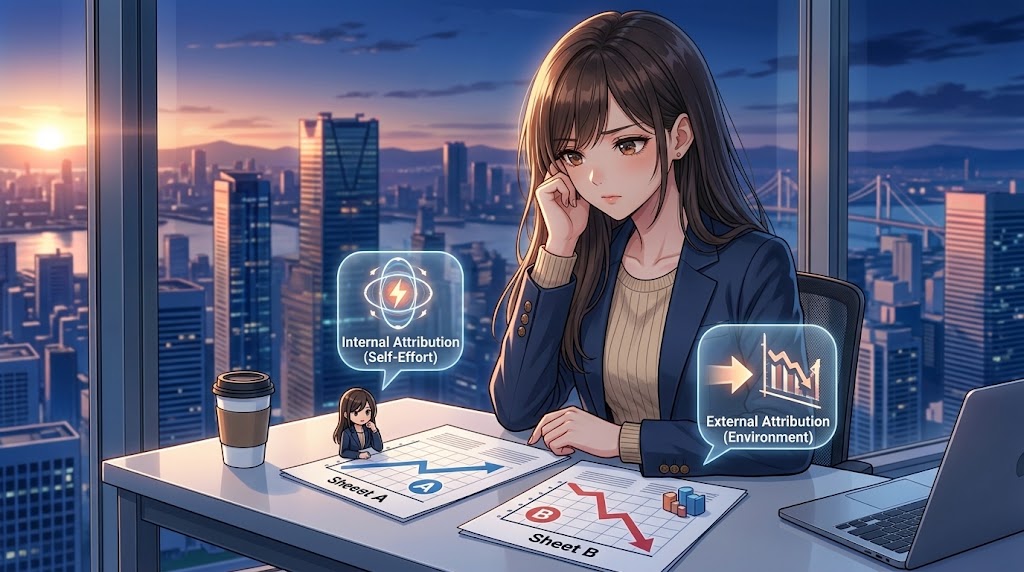
人は自分の失敗を客観的に分析しているつもりでも、実際にはかなり巧妙に自己像を守ります。ここを精神論で片づけると本質を落とします。他責は、単なる性格の悪さではなく、人間の認知に組み込まれた防御反応として見る方が理解しやすい。
成功は自分、失敗は環境という便利な会計処理
心理学では、成功を自分の能力や努力に、失敗を環境や運などの外部要因に帰属しやすい傾向を自己奉仕バイアスと呼びます。
CampbellとSedikidesのメタ分析では、この傾向が幅広く確認され、しかも自己像が脅かされる状況ほど強まりやすいことが示されました。
これを会計に置き換えると、かなり分かりやすい。
好調な売上は営業努力のおかげ。不調な売上は市場環境のせい。利益が出れば経営判断が正しかった。利益が落ちれば為替と原材料価格が悪かった。
実務では、こうした説明が完全な嘘とは限りません。むしろ厄介なのは、半分くらい本当であることです。
売上減少の70%が市況悪化で、30%が自社の対応遅れだったとします。このとき市況悪化だけ説明すれば、説明自体は間違っていない。でも、翌期の改善に使えるのは30%の方です。
経営会議で危ないのは、数字の説明ができない人ではありません。数字を完璧に説明できるのに、改善可能な差異だけをきれいに除外できる人です。
説明責任を果たしているようで、実は改善責任から逃げている。
ここ、かなり見分けにくいところです。
自分は意図を見て、周囲は行動を見る
なぜ本人は気づきにくいのか。
Ehrlinger、Gilovich、Rossは、人は自分の判断の方が他人よりバイアスの影響を受けにくいと考える傾向を示しました。ProninとKuglerは、その背景の一つとして内省の錯覚を指摘しています。
自分を評価するとき、人は頭の中を見ます。
責任逃れするつもりはなかった。
ちゃんと考えた。
事実を説明しただけだ。
だから本人の中では筋が通っています。
一方、周囲には頭の中は見えません。見えるのは行動の履歴です。
問題が起きるたびに相手の説明不足。次は制度の不備。その次は部下の能力不足。さらに次は市場環境。
一件ずつなら、どれもあり得る。でも五件、十件と並べると、周囲には別の数字が見えてきます。
原因の中身より、原因がいつも自分の外にあるという分布です。
会計でも単月だけ見れば異常に気づかないことがあります。時系列で並べた瞬間にクセが見える。他責も同じで、本人は取引単位で見ているのに、周囲は元帳で見ています。
本人にとっては嘘ではないから修正しにくい
他責という言葉には、責任逃れを承知で言い訳しているイメージがあります。
でも自己奉仕バイアスの厄介さは、必ずしも意図的な嘘ではないことです。
本人の中では、本当に相手の説明が悪かったと思っている。本当に環境が原因だと感じている。だから、誰かに指摘されても反応はこうなりやすい。
いや、今回は本当に違うんです。
その主張自体が正しい可能性もあります。だから議論が終わりません。
問題は今回が誰のせいかではなく、同じ説明パターンが繰り返されていないかです。
監査で一つの証憑だけを見て結論を出さないのと同じです。単発の正しさではなく、統制として再現性を見る。
つまり、自分の他責傾向を見抜くには、心の中に聞いても十分ではありません。
見るべきは、自分が過去の失敗をどう説明してきたかという履歴です。
毎回、外部要因が主語になっていないか。毎回、自分の改善点がゼロで終わっていないか。
人は自分の動機には詳しい。でも、自分の行動パターンには意外と弱い。
だからこそ、自分を見るときほど感情ではなく、元帳を見るような視点が必要になります。
他責が奪うのは反省ではなく学習速度 – 損失を外部要因で閉じると、次の一手が消える
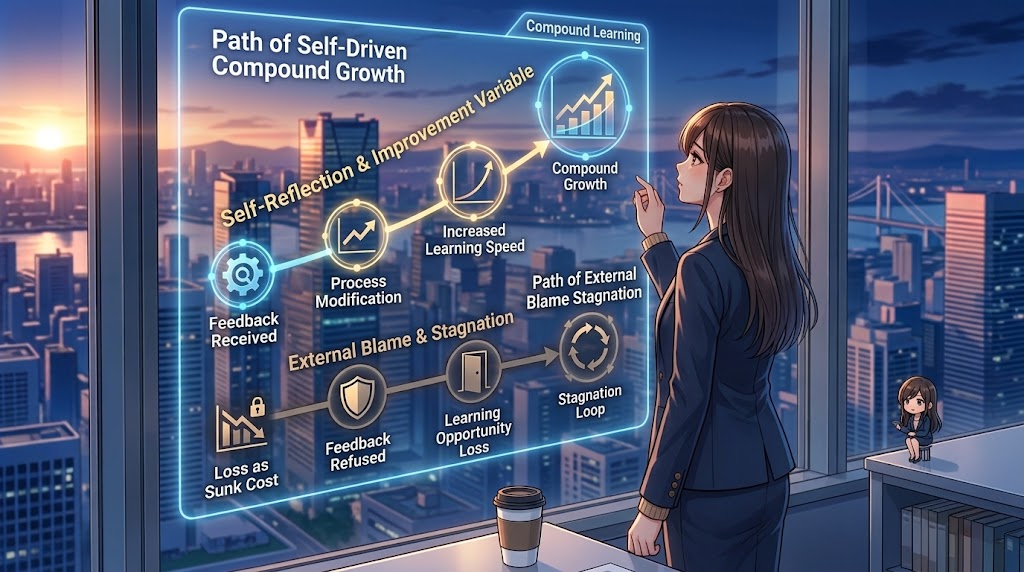
他責の問題を道徳にすると、すぐに話が薄くなります。本当に大きなコストは、人格評価ではなく学習速度です。失敗から何を回収できるか。その差が時間とともに複利で広がります。
フィードバックを受け取れる人ほど仕事の学習回路が太い
2023年のKatzらのメタ分析は、46の独立サンプル、12,478人の労働者を統合し、フィードバックへの受容性が学習目標志向と0.39、フィードバック探索と0.43、仕事のパフォーマンスと0.35の正の関連を持つと報告しています。
相関なので、フィードバックを受け入れれば自動的に成果が上がる、とまでは言えません。
それでも、仕事ができるようになる仕組みを考えると納得感があります。
成果を見る。
差分を知る。
原因を分解する。
修正する。
また成果を見る。
管理会計でいうPDCAより、むしろ予実差異分析に近い。
予算100に対して実績80だった。20の未達を市場10、競合5、自社5に分けたとします。自分では市場10も競合5も直接は動かしにくい。でも自社5は触れる。
この5を見つけるのがフィードバックです。
外部要因の15を正確に説明することより、自分で動かせる5を拾える人の方が翌期は強い。
投資で一番危ないのは損することではなく、敗因を学べないこと
投資では、この構造がもっと露骨に出ます。
株価が下がった。
地合いが悪かった。
機関投資家に売られた。
金利が上がった。
決算が誤解された。
全部、本当かもしれません。
ただ、投資家が検証すべきなのは市場が悪かったかだけではない。
買った時点の前提は何だったか。
バリュエーションに余白はあったか。
ポジションサイズは適切だったか。
悪材料が出たときの撤退条件を決めていたか。
そもそも自分は何を見落としたのか。
市場はコントロールできません。でも、自分のエントリー条件、資金配分、損切りルール、情報の取り方は変えられます。
RebとConnollyの実験研究では、短期的な後悔を避けるためにフィードバックを拒むと、学習が遅れ、繰り返し意思決定の成果も悪化しました。
投資で含み損の銘柄を見たくなくなる心理は、かなり分かりやすい例です。
画面を閉じれば気分は楽になる。でも、ポートフォリオは改善しません。
損失は授業料と言われますが、検証しなければ授業料ですらない。ただのお金の流出です。
他責は改善可能な変数を消す
ここで他責のコストがはっきりします。
失敗を外部要因だけで説明すると、自分が次に変更する変数がなくなります。
会社が悪いなら、自分は変わらなくていい。
部下が悪いなら、自分の指示は変えなくていい。
市場が悪いなら、投資ルールは変えなくていい。
本人にとっては心理的に楽です。ただし、その瞬間に学習ループが閉じます。
Ng、Sorensen、Ebyのメタ分析では、仕事における内的統制感、つまり結果に自分の行動が関われるという感覚は、より良い仕事上の経験や高い仕事動機と関連していました。
ここで勘違いしたくないのは、何でも自分で支配できると思え、という話ではありません。
経営でも投資でも、制御不能な変数の方が多い。
金利も為替も競合も顧客も、自分の言う通りには動きません。
それでも強い人は、制御不能な変数を認識したうえで、自分が動かせる変数だけは手放さない。
この差は一回では小さい。
失敗のたびに1個だけ自分の改善変数を拾う人と、毎回ゼロで終わる人。半年では大差がなくても、何年も続けば差は大きくなります。
投資の複利と同じです。
成長も、改善率そのものより改善が再投資される回数が効いてきます。
他責の本当のコストは、一回の反省不足ではありません。学習の複利を止めることです。
周囲の助けまで減っていく理由 – 信頼は感情ではなく期待収益で動いている
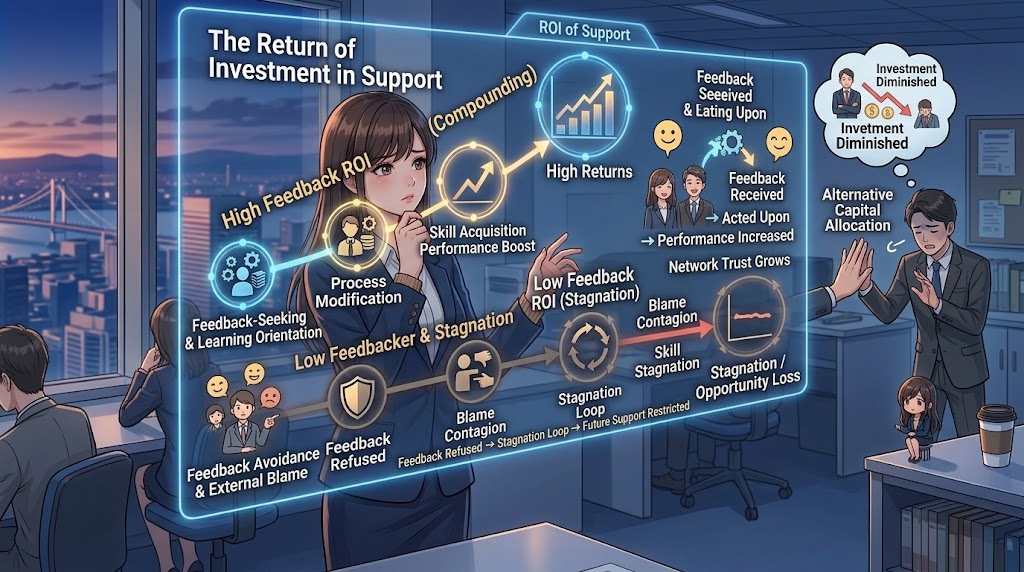
他責が続くと、本人だけの問題では終わりません。周囲の行動も変わります。ただし、誰も助けてくれなくなると単純化するのは雑です。より現実的には、周囲が支援の期待収益を下げていく、と考える方が近い。
フィードバックにもコストがある
人に指摘するのはタダではありません。
状況を整理し、言葉を選び、相手の反応を受け止め、場合によっては関係悪化のリスクまで負います。
それでも助言するのは、伝えれば行動が変わるかもしれないからです。
ところが、何度伝えても、
今回は事情が違う。
相手にも問題がある。
自分だけの責任ではない。
で終わるとどうなるか。
周囲は、この人に言っても変わらない、と学習します。
これは冷たさというより合理的な資源配分です。
HarveyとMartinkoの研究では、自己奉仕的な帰属スタイルは職務満足度の低下や上司との対立増加と関連していました。
もちろん、この研究だけで他責をすると必ず孤立するとまでは言えません。
ただ、組織では時間も注意力も有限です。育成時間を誰に使うかという判断は、投資配分に近い。
同じ30分なら、フィードバックを受け取り、次回に反映する人へ使いたくなる。人間関係にも資本配分の発想があります。
責任を認めることが、むしろ信頼を回復する場面がある
仕事でミスした後、多くの人は責任を軽くしたくなります。
自分だけが悪いわけではない、と説明したくなる。
でも信頼回復では、それが逆効果になる場面があります。
Kimらの研究は、能力に関わる信頼違反では、外部要因を持ち出して責任を薄めるより、内部要因を認めて謝罪する方が有効になりうることを示しています。ただし、誠実性に関わる違反では構造が異なるため、何でも謝ればいいという結論ではありません。
ここが面白い。
責任を引き受けると評価が下がりそうなのに、場面によっては逆に信頼が戻る。
なぜなら、相手が見ているのは過去のミスだけではなく、次回の修正可能性だからです。
自分の判断に問題があった。次はここを変える。
この言葉には、未来の統制可能性があります。
一方、全部環境のせいなら、次も同じ環境になったとき改善する保証がありません。
責任転嫁は組織文化として伝染する
さらに厄介なのが、他責は個人で完結しないことです。
FastとTiedensは4つの実験で、他者が失敗を誰かのせいにする様子を見ると、観察者自身も別の失敗について責任転嫁しやすくなることを示しました。いわゆるblame contagion、責任転嫁の伝染です。
会社でこれが起きると、会議の目的が変わります。
本来は、
何が起きたか。
どこを直すか。
次にどう防ぐか。
を決める場だったはずです。
それが、
誰の責任か。
誰が説明するか。
誰が怒られない位置に立つか。
を争う場になる。
数字を作る実務では、この文化はかなり危ない。
悪い数字ほど早く上げてほしいのに、責任追及が強い会社ほど報告が遅れる。見積りの悪化、減損兆候、予算未達、プロジェクト損失。早く共有すれば打ち手があるのに、報告した人が損をする文化では数字が上がってこなくなる。
結果として、経営が見る数字そのものが遅れます。
他責が組織を壊すのは、雰囲気が悪くなるからだけではありません。
情報の流れを悪くし、フィードバックの投資対効果を下げ、問題発見を遅らせるからです。
そして本人には、別の景色が見える。
最近、誰も何も言ってくれない。
その状態は平穏ではありません。
もしかすると、周囲がフィードバックという投資を引き揚げた後かもしれない。


結論 責任を引き受けるとは、自分を責めることではなく未来の持分を残すこと
ここまで読むと、では何でも自分のせいにすればいいのか、と思うかもしれません。
それも違います。
Sweeney、Anderson、Baileyが104研究、約15,000人をまとめたメタ分析では、悪い出来事を自分の内側にある、変わらない、広範囲に影響する原因へ結びつける帰属スタイルが、抑うつと関連していました。
つまり、他責の反対は自責ではありません。
必要なのは、正確な配賦です。
会計では、費用を間違った部門に配賦すれば経営判断を誤ります。
人生も同じです。
自分の責任ではないものまで自分に配賦すれば、心が壊れる。
自分の責任であるものまで他人に配賦すれば、成長が止まる。
だから失敗したときに問うべきなのは、誰が悪いかだけではありません。
この結果を生んだ変数のうち、自分が次回動かせるものは何か。
この問いなら、環境が悪かったと認めてもいい。相手に問題があったと認めてもいい。不運だったと認めてもいい。
そのうえで、自分の持分だけを回収する。
投資で損失の全額を自分の能力不足だと思う必要はありません。市場には偶然があります。でも、自分の買値、資金配分、前提条件、撤退ルールは検証できる。
経営でも同じです。景気や為替は変えられない。でも、在庫水準、価格設定、意思決定の速度、報告ラインは変えられる。
仕事でも同じです。上司や部下を完全には変えられない。でも、伝え方、確認方法、記録、エスカレーションのタイミングは変えられる。
人生も、おそらく同じです。
自分で動かせないものは思っている以上に多い。
でも、自分で動かせるものも、思っている以上に残っています。
他責の最大の損失は、評判を落とすことではない。
自分が持っていたはずの未来の持分を、知らないうちに手放してしまうことです。
悪かったことを全部背負う必要はない。
ただ、自分が次に変えられる部分だけは、誰にも渡さない。
その小さな持分を残し続ける人が、仕事でも投資でも経営でも、少しずつ強くなっていくのだと思います。
他責と自責の間を、もう一段深く考えるための5冊
1.『失敗の科学 成長する組織の条件』マシュー・サイド
医療、航空、スポーツなどの事例を横断しながら、なぜある組織は失敗を学習材料に変えられ、別の組織は同じ失敗を繰り返すのかを追った本です。犯人探し、事後的な物語化、自分の誤りを本人自身が信じ込んでしまう仕組みまで扱っており、本文で触れた他責と学習ループの問題にかなり近い位置にあります。個人の反省術ではなく、失敗を報告できる制度や組織文化まで視野を広げたい人向けです。5冊の中では、責任の問題を個人の性格から組織の学習システムへ引き上げて考えられる点が特徴です。


2.『THINK AGAIN 発想を変える、思い込みを手放す』アダム・グラント
自分の考えを守ることより、必要に応じて考え直す知的柔軟性に焦点を当てた一冊です。思考の盲点、自信と謙虚さのバランス、耳の痛い意見をくれる人との関係などが扱われています。本文で見た、自分の他責には本人ほど気づきにくいという問題を、ではどうやって自分で修正するのかという方向から補えます。自分は客観的に見ているつもりなのに、なぜ判断を誤るのか。その疑問を持つ人と相性がいい。失敗そのものより、確信や思い込みを更新する技術に焦点があるところが、他の4冊との違いです。

3.『やさしいセルフ・コンパッション』有光興記
他責を減らそうとすると、反動で何でも自分のせいにしてしまう人がいます。この本は、そこにブレーキをかける側の視点です。セルフ・コンパッションを研究する心理学者が、自分への思いやりを理論だけでなく日常で使える実践として整理しています。本文の結論で触れた、責任を引き受けることと自分を責めることは違う、という論点を掘り下げたい人に向いています。他責をやめた結果、過剰な自己批判へ振れてしまっては意味がありません。5冊の中では、成長と心の防衛を対立させずに考えるための反対側の視点を持ち込んでくれます。

4.『投資で一番大切な20の教え 賢い投資家になるための隠れた常識』ハワード・マークス
リスク、価格と価値、市場サイクル、投資家心理、コンセンサスとは異なる見方など、投資判断の土台となる思考をまとめた本です。本文の投資パートとつながるのは、市場を自分では動かせないからこそ、自分が管理できる判断とリスクを見なければならないという点。株価が下がった理由を市場環境だけで説明するのではなく、買った価格、前提、リスク認識まで戻って検証する視点につながります。投資の成否を予想力だけで考えてしまう人に向いており、他の4冊とは違って、原因帰属の問題を実際のお金と不確実性の世界へ持ち込める一冊です。

5.『数値化の鬼』安藤広大
成長や努力といった曖昧な言葉を、行動と数字へ落として考える仕事術を扱っています。会計専門書ではありませんが、本文で繰り返した、自分が動かせる変数を見つけるという考え方との接続が分かりやすい。頑張った、環境が悪かった、忙しかったという説明だけでは改善点は見えません。行動量や結果を数字で捉えると、言い訳と事実を分けやすくなります。感情論ではなく、仕事の現場で何を測り、何を変えるのかまで落としたい人向けです。5冊の中では最も実務寄りで、抽象的な自己分析を日々の行動管理へ変換する役割を担います。

他責という心理そのものから入りたいなら『THINK AGAIN 発想を変える、思い込みを手放す』、失敗を学べる組織と学べない組織の違いまで広げたいなら『失敗の科学 成長する組織の条件』が入りやすいでしょう。責任を引き受けることが自己否定になりやすい人は『やさしいセルフ・コンパッション』から読むと、このテーマを反対側から捉えられます。投資判断へ持ち込みたいなら『投資で一番大切な20の教え 賢い投資家になるための隠れた常識』、仕事の改善を数字まで落としたいなら『数値化の鬼』。同じ他責という問題でも、心理、組織、心の守り方、投資、実務と入口を変えると、見える景色はかなり変わります。
それでは、またっ!!


引用論文・参考文献
- Campbell, W. K., & Sedikides, C. (1999). Self-Threat Magnifies the Self-Serving Bias: A Meta-Analytic Integration. Review of General Psychology, 3(1), 23–43. DOI: 10.1037/1089-2680.3.1.23. (journals.sagepub.com)
- Ehrlinger, J., Gilovich, T., & Ross, L. (2005). Peering Into the Bias Blind Spot: People’s Assessments of Bias in Themselves and Others. Personality and Social Psychology Bulletin, 31(5), 680–692. DOI: 10.1177/0146167204271570. (journals.sagepub.com)
- Pronin, E., & Kugler, M. B. (2007). Valuing Thoughts, Ignoring Behavior: The Introspection Illusion as a Source of the Bias Blind Spot. Journal of Experimental Social Psychology, 43(4), 565–578. DOI: 10.1016/j.jesp.2006.05.011. (sciencedirect.com)
- Katz, I. M., Moughan, C. M., & Rudolph, C. W. (2023). Feedback Orientation: A Meta-Analysis. Human Resource Management Review, 33(4), 100986. DOI: 10.1016/j.hrmr.2023.100986. (sciencedirect.com)
- Reb, J., & Connolly, T. (2009). Myopic Regret Avoidance: Feedback Avoidance and Learning in Repeated Decision Making. Organizational Behavior and Human Decision Processes, 109(2), 182–189. DOI: 10.1016/j.obhdp.2009.05.002. (sciencedirect.com)
- Ng, T. W. H., Sorensen, K. L., & Eby, L. T. (2006). Locus of Control at Work: A Meta-Analysis. Journal of Organizational Behavior, 27(8), 1057–1087. DOI: 10.1002/job.416. (onlinelibrary.wiley.com)
- Harvey, P., & Martinko, M. J. (2009). An Empirical Examination of the Role of Attributions in Psychological Entitlement and Its Outcomes. Journal of Organizational Behavior, 30(4), 459–476. DOI: 10.1002/job.549. (onlinelibrary.wiley.com)
- Kim, P. H., Dirks, K. T., Cooper, C. D., & Ferrin, D. L. (2006). When More Blame Is Better Than Less: The Implications of Internal vs. External Attributions for the Repair of Trust After a Competence- vs. Integrity-Based Trust Violation. Organizational Behavior and Human Decision Processes, 99(1), 49–65. DOI: 10.1016/j.obhdp.2005.07.002. (scholarship.miami.edu)
- Fast, N. J., & Tiedens, L. Z. (2010). Blame Contagion: The Automatic Transmission of Self-Serving Attributions. Journal of Experimental Social Psychology, 46(1), 97–106. DOI: 10.1016/j.jesp.2009.10.007. (sciencedirect.com)
- Sweeney, P. D., Anderson, K., & Bailey, S. (1986). Attributional Style in Depression: A Meta-Analytic Review. Journal of Personality and Social Psychology, 50(5), 974–991. DOI: 10.1037/0022-3514.50.5.974. (pubmed.ncbi.nlm.nih.gov)

コメントを残す