みなさん、おはようございます!こんにちは!こんばんは。Jindyです。
仕事をしていると、ときどき不思議な場面に出会います。
外から見ていると簡単そうなのに、いざ自分でやると全然うまくいかない。逆に、実際にやったことがないテーマほど、なぜか人は強い言葉で語れてしまう。
この差は、性格の問題だけではありません。認知心理学や学習研究をたどると、人間は「分かっているつもり」になりやすく、現実から離れるほど実現可能性や摩擦を軽く見ることが見えてきます。
これは単なる仕事論ではありません。
投資なら、決算資料を読むだけで事業の難易度まで分かった気になる危うさにつながる。会計なら、数字を見る側と数字を作る側で、同じ1億円の利益の見え方が変わる。経営なら、戦略の美しさと実行可能性の間にある泥臭いコストをどう扱うかという問題になります。
そして日常では、経験していない他人の選択を、必要以上に簡単だと判断しないためのブレーキになる。
ここで扱いたいのは、謙虚でいよう、という道徳ではありません。もっと実務的な話です。
自分の判断を現実にさらし、予測誤差を回収する人ほど、判断の精度を上げやすい。逆に、現実からのフィードバックを失うと、知識が増えているのに判断は雑になることがある。
ここには、仕事ができる人、投資で生き残る人、経営で大事故を避ける人に共通する、かなり重要な構造があります。

人は「分かった」瞬間から間違え始める – 頭の中では、現実の摩擦が消えている
実践の価値を語るとき、経験が人を成長させる、という話だけでは弱いと思っています。
本質はもっと冷たい。
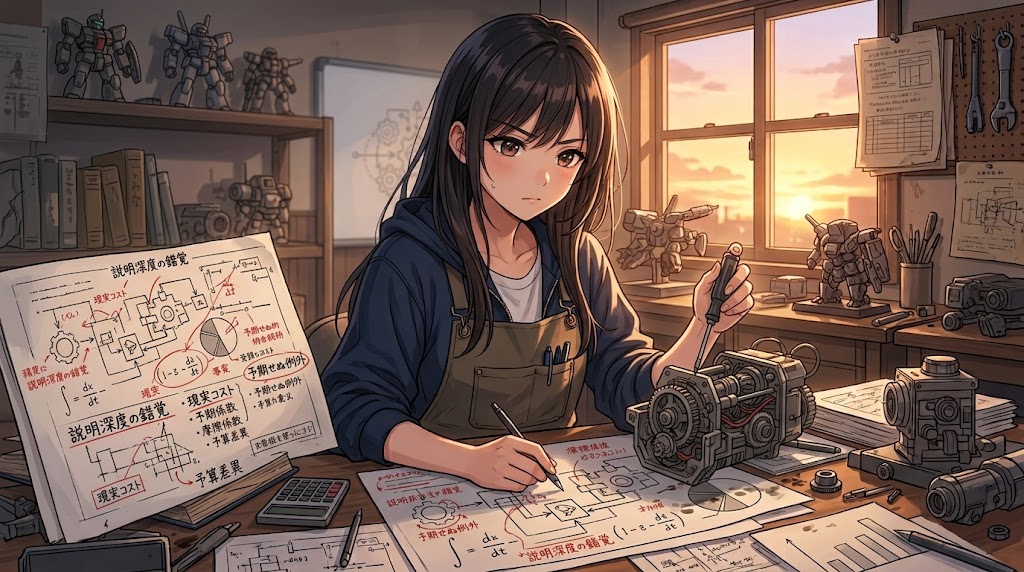
実践すると、自分の頭の中にあったモデルが壊されます。
人は知識がないから間違えるだけではありません。少し知っているときほど、自分がどこまで分かっていないのかを見失いやすい。
説明できると思った瞬間に、理解の浅さが露出する
RozenblitとKeilが示した「説明深度の錯覚」は、この問題をきれいに説明します。
人は身近な仕組みについて、実際より深く理解していると感じやすい。ところが、その仕組みを因果関係まで含めて詳しく説明するよう求められると、自分の理解度の評価が下がります。つまり、説明しようとした瞬間に「分かっていなかった部分」が見えてくる。(onlinelibrary.wiley.com)
仕事でも同じです。
売上を伸ばせばいい。
固定費を下げればいい。
在庫を減らせばいい。
AIで自動化すればいい。
一文なら全部正しい。
でも、実行しようとした途端に問題が増えます。
売上を伸ばすための値引きは粗利率を下げないか。固定費を削って将来の成長力まで落とさないか。在庫を減らして欠品率は上がらないか。自動化した処理の例外は誰が拾うのか。
会計の数字は、こういう衝突を最後に一枚の損益計算書へ押し込んだ結果です。
数字を見るだけなら利益率3%改善と言えても、作る側は、その3%の裏に営業、調達、物流、人員、為替、会計処理がぶら下がっていることを知っています。
「理解した」と「説明できる」と「実行できる」は、別物です。
遠くから見ると目的が見え、近づくと制約が見える
LibermanとTropeの研究では、将来の出来事を遠いものとして考えると、人は望ましさを重視し、時間的に近い出来事では実現可能性を重視しやすくなることが示されています。(cir.nii.ac.jp)
これは経営会議を想像すると分かりやすい。
来期のテーマなら、
海外展開を強化する。
新規事業を育てる。
AIを活用する。
きれいです。
ところが月曜から自分が担当になると、急に景色が変わる。
誰がやる。
何時間かかる。
予算はどこから出す。
既存業務を誰が引き取る。
システム権限はどうする。
監査証跡は残るのか。
理念が間違っているわけではありません。ただ、心理的距離が遠いと、Howのコストが薄くなる。
投資でも同じです。「この会社は海外成長余地が大きい」という物語は魅力的でも、現実には販売網、人材、規制、運転資金、現地通貨、回収条件まで必要になる。
投資家が見ている成長率と、企業が実際に払う成長コストは違う。
ここを混同すると、夢のある会社を高く買いすぎます。
計画は未来を見ているようで、過去を無視しやすい
Buehler、Griffin、RossのPlanning Fallacy研究では、人は自分の作業完了時期を楽観的に見積もりやすく、その予測時に過去の実績より、未来の計画シナリオへ注意を向ける傾向が確認されています。過去の類似経験と現在の予測を結びつけるよう促すと、楽観バイアスが改善した研究もあります。(cir.nii.ac.jp)
これ、予算管理そのものです。
予算は未来の数字ですが、精度を上げる材料はかなりの部分、過去にあります。
去年も立ち上げが2か月遅れた。
毎年この時期は採用が進まない。
この取引先は回収サイトが伸びる。
このシステム案件は必ずテスト工程で詰まる。
それでも予算を作る場になると、今年はうまくいく前提が置かれる。
数字はExcelの中では予定通りに動きます。
現実だけが、予定通りに動かない。
だから実践とは、経験値を増やすこと以上に、自分の説明モデルに「摩擦係数」を入れる作業なのだと思います。
できるか、できないかではない。
何が起きれば崩れるのか。どこに例外が出るのか。何を見落としているのか。
そこまで見えるようになって初めて、数字は現実に近づきます。
投資家が一番怖がるべきは無知ではない – 自信と精度は、まったく別の数字である
投資では、知らないことより「知っていると思っていること」の方が危ない場合があります。
知らない会社なら買わないという選択ができます。
怖いのは、決算を読み、業界を調べ、経営者の説明を聞き、自分なりのモデルまで作ったあとです。
ここから人は、かなり自信を持てる。
でも、自信は予想精度の証明書ではありません。
専門家になっても、過信は消えない
SanchezとDunningのレビューは、専門家と過信の関係が単純ではないことを整理しています。専門家が過信を示す研究もあれば、初心者より適切に較正されている研究もある。そもそも過信には、自分の正確さを高く見積もる、予測範囲を狭く取りすぎる、他人より優れていると思う、といった複数の形があります。(sciencedirect.com)
さらに、Heckらが競技チェスプレイヤーを調べた研究は示唆的です。
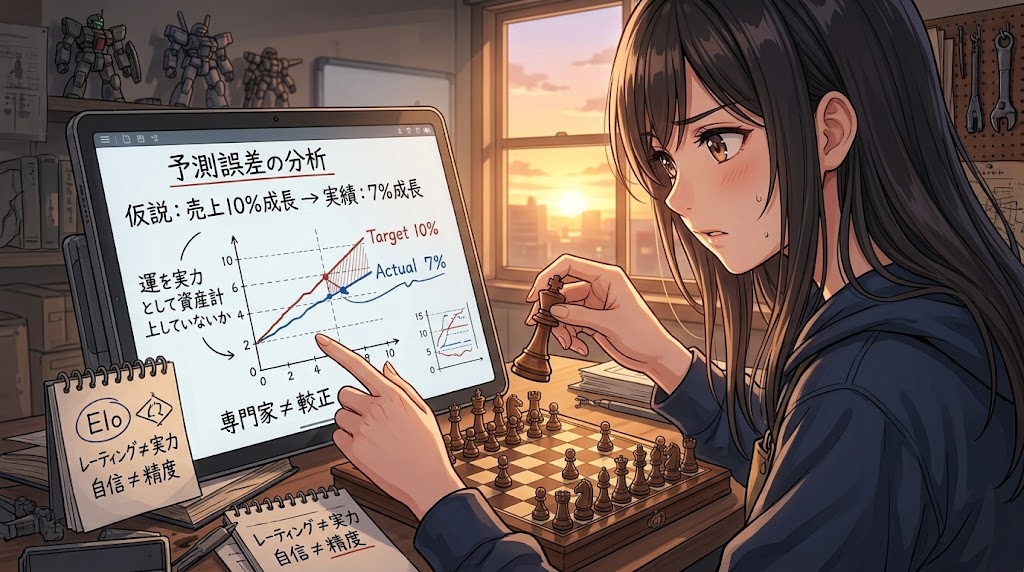
チェスにはEloレーティングという明確な実力指標があり、対局のたびに結果が返ってくる。それでも、長年にわたり正確で継続的なフィードバックを受けているプレイヤーに、過信は残りました。(pubmed.ncbi.nlm.nih.gov)
つまり、経験年数だけでは足りない。
投資でも、20年市場にいることと、20年間自分の予想誤差を検証してきたことは別です。
上がった銘柄だけ覚え、外した前提を忘れるなら、経験は自信を増やしても精度を上げない。
ここ、投資家にはかなり嫌な話です。
株価を見る前に、自分の予測誤差を見た方がいい
投資判断では、株価の上下に意識を奪われがちです。
でも本来見るべきなのは、「自分が何を予測し、何を外したか」です。
売上高成長率を10%と置いたが7%だった。
営業利益率が改善すると見たが横ばいだった。
値上げが通ると思ったが数量が落ちた。
設備投資後にFCFが伸びると思ったが運転資金が膨らんだ。
この差分こそ、自分の分析力の損益計算書です。
株価が上がったから分析が正しかったとは限りません。想定外の金融緩和でPERが上がっただけかもしれない。逆に株価が下がっても、事業仮説が崩れていないこともある。
会計では、予算差異を売上数量、単価、原価、為替などに分解します。
投資も同じように、自分のリターンを「仮説が当たった部分」と「たまたま当たった部分」に分けた方がいい。
利益が出たという結果だけで自分を評価すると、運を能力として資産計上してしまいます。
しかも、その資産には減損テストがありません。
外から簡単に見える事業ほど、モデルに余白を持たせる
Van Boven、Loewenstein、Dunningの研究では、人は仮想的な状況にいると、現実にその行動をするときの感情的コストを十分に織り込めず、他人が大胆な行動を取る可能性を高く見積もる傾向が示されています。(sciencedirect.com)
投資家が企業を見るときにも、似た問題が起きます。
不採算事業を切ればいい。
値上げすればいい。
人員を減らせばいい。
海外から撤退すればいい。
理屈だけなら一行です。
現実には、顧客との契約、従業員、取引先、設備、税務、訴訟、ブランド、地域社会、撤退コストがある。
だから経営改善を投資仮説に入れるなら、「経営陣が正しい判断をするか」だけでは足りません。
正しい判断を、どれだけの時間と現金を使って実行できるか。
DCFで怖いのは割引率を0.5%間違えることだけではありません。実行難易度をゼロとして扱うことです。
投資で必要な謙虚さは、弱気になることではありません。
自分が分からない場所を、モデルの外に追い出さないことです。
不確実性を認識した上で買うのと、不確実性を忘れて買うのでは、同じ銘柄でも意味が違う。
強い投資家は、未来を断言できる人ではなく、外れたときにどの前提を捨てるか決めている人なのだと思います。
実践の価値は「苦労したこと」ではない – 現実からフィードバックを受け取れる人が強い
ここまで読むと、では何でも自分でやればいいのか、となります。
それも違います。
実践しているだけで人が謙虚になるなら、経験年数の長い人ほど全員柔軟になるはずです。現実はそんなに都合よくできていません。
実践には価値があります。
ただし、その価値は「苦労したから偉い」ではなく、自分の仮説に結果が返ってくる点にあります。
手を動かすだけでは、学習にならない
Skulmowskiの2024年のレビューは、Learning by Doingを無条件では肯定していません。
活動は学習に役立つ一方、活動自体が複雑で認知負荷が高すぎると、作業することに頭を使い、肝心の学習に使える資源が減ることがあります。著者はこれをDoing Without Learningという問題として整理しています。(link.springer.com)
仕事でもあります。
毎月同じ資料を作る。
毎年同じ予算を組む。
毎週同じ会議に出る。
10年続けたからといって、自動的に10年分うまくなるわけではない。
去年より予測誤差は減ったか。
同じ修正仕訳を繰り返していないか。
同じ差異理由を毎月書いていないか。
問いがなければ、経験は単なる反復になります。
実務家の強さは、手を動かした回数ではありません。
手を動かしたあと、何を修正したかです。
会計は、実は「現実から返ってきた答案用紙」である
会計という仕事を、記録の仕事だけだと見るともったいない。
決算書は、会社が立てた仮説に対して、現実が返してきた答案用紙でもあります。
価格を上げた。
売上はどうなった。
工場を増強した。
稼働率はどうなった。
人を増やした。
一人当たり生産性はどうなった。
買収した。
のれんに見合うキャッシュを生んだか。
経営者は未来を語ります。
会計は、その未来予想を後から数字で採点する。
だから数字を作る実務に近いほど、「売上100億円」という一つの数字を一枚岩では見なくなります。
数量なのか単価なのか。
既存なのか新規なのか。
為替なのか実力なのか。
一過性なのか継続性なのか。
売上は増えたが売掛金も増えていないか。
数字が同じでも、中身はまったく違う。
数字を作る過程には、説明資料に出てこない例外が大量にある。ここは評論だけでは見えにくい部分です。
先人への敬意は、肩書きではなく「見えなかったコスト」を知ることから生まれる
KrugerらのEffort Heuristic研究では、人は成果物に投入された努力が大きいと知ると、その価値や品質を高く評価する傾向を示しました。またBuellとNortonは、サービスの裏側で行われている作業を可視化すると、利用者の知覚価値が高まるLabor Illusionを報告しています。(sciencedirect.com)
もちろん、努力は品質保証書ではありません。ただ、自分でやることで、それまで見えていなかったコストが見えることはあります。
一つの決算を締める。
一つの会社を黒字化する。
一つの製品を世に出す。
一つの制度を運用する。
外から見えるのは完成品です。
内側には、やり直し、調整、例外処理、失敗、待ち時間がある。
先人への敬意とは、権威に頭を下げることではないと思います。
完成した結果だけを見て「自分ならもっと簡単にできる」と言わないこと。
見えていないコストがある可能性を、自分の判断に織り込むことです。
ただし、ここにも罠があります。
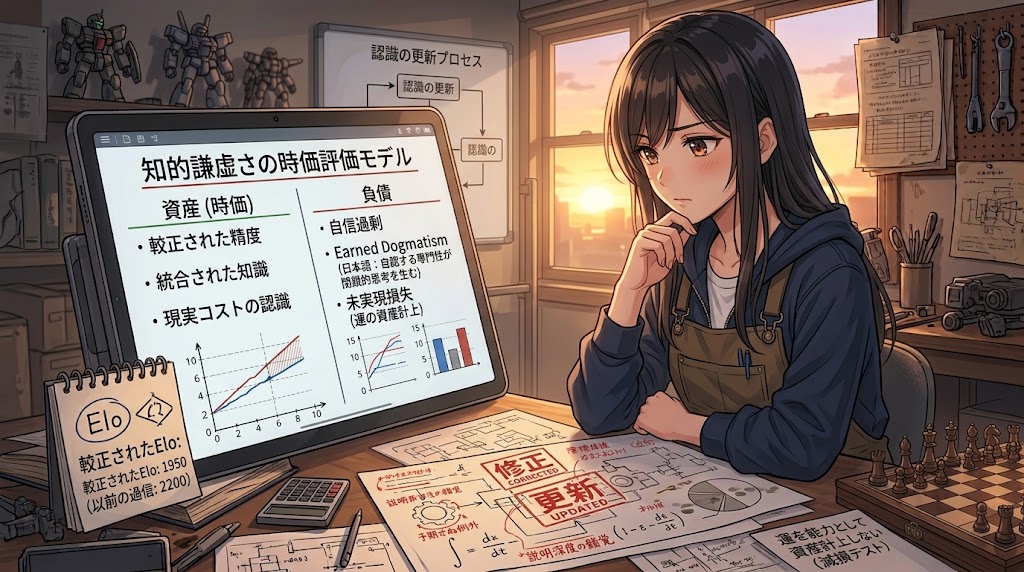
経験した人が、自分は分かっている側だと思い始めると、今度は経験そのものが権威になります。Ottatiらは、自己認識上の専門性が閉鎖的思考につながる可能性をEarned Dogmatismとして示しました。ただし後続の直接追試では、すべての操作で効果が再現されたわけではなく、限定的に扱う必要があります。(sciencedirect.com)
つまり、実践者にも逃げ道はありません。
やったことがない人は、現実を軽く見やすい。
やってきた人は、自分の経験を重く見すぎることがある。
だから必要なのは経験の有無ではなく、自分の認識を更新できる仕組みです。


結論 謙虚さとは、自分の数字に「未実現損失」を認識できること
会計には、見たくない数字でも認識しなければならない瞬間があります。
投資にもあります。
買った理由が崩れたのに、含み損を見たくなくて前提を書き換える。経営にもある。計画が外れているのに、現場の努力不足という言葉で片付ける。
人間は、自分の仮説を守るためなら、かなり器用に説明を作れます。
だから知的な謙虚さは「自分を低く見ること」ではありません。むしろ逆です。
自分の判断をきちんと資産として管理することです。
この前提はまだ生きているか。
この予測はどれだけ外れたか。
この成功のうち、どこまでが実力だったか。
自分が知らないコストを、ゼロとして計上していないか。
会計なら、怪しい資産は減損する。
投資なら、壊れた仮説は損切りする。
経営なら、外れた計画を予実差異として認識する。
人生も、本当は同じなのかもしれません。
自分は正しいという簿価を守り続けるより、現実に合わせて、ときどき評価替えする。
それは格好悪いことではない。
むしろ、現実を見ている人にしかできないことです。
手を動かす価値は、何でも自分でやれる人になることではありません。
世の中が、自分の頭の中よりずっと複雑で、誰かの成果の裏には見えていないコストがあり、自分の予測も普通に外れると知ること。
その感覚を持ったまま、それでも判断する。
投資も、会計も、経営も、人生も、最後はそこなのだと思います。
自信を失う必要はない。
ただ、自信にも時価評価は必要です。
「分かったつもり」をもう一段深く考えるための5冊
1.『THINK AGAIN 発想を変える、思い込みを手放す』アダム・グラント
自分の考えを守り抜く強さではなく、必要なときに考え直せる知的柔軟性を扱う一冊です。本文で触れた「自信と精度は別物」「経験者にも過信は残る」という問題を、個人の思考習慣や組織での議論へ広げて考えられます。確信するほど安心する人間が、どうすれば自分の思考の盲点に気づけるのか。仕事で反対意見を聞けなくなっている、投資判断で自分のシナリオに固執してしまう、と感じる人に向いています。5冊の中では、認知と再考という今回のテーマの中心に最も近い位置にある本です。


2.『失敗の科学 成長する組織の条件』マシュー・サイド
失敗そのものより、「失敗が起きたあと、その情報を学習に変換できるか」を問う本です。医療、航空、企業、スポーツなど異なる領域を通して、失敗を隠す組織と、データとして回収する組織の違いを掘り下げています。本文で書いた、実践の価値は苦労ではなく予測誤差を受け取ること、という論点を組織レベルまで拡張してくれます。同じトラブルや予算未達を何度も繰り返すのはなぜか、犯人探しと改善はなぜ両立しにくいのか。その疑問を持つ管理職や実務家に特に相性がいい一冊です。

3.『投資で一番大切な20の教え 賢い投資家になるための隠れた常識』ハワード・マークス
投資の世界で、分からないことを分からないまま扱う技術を考えるなら外せません。二次的思考、価格と価値、リスク、市場心理、サイクルなどを通じて、投資を未来の当てものではなく、不確実性の中で意思決定する行為として捉え直します。本文の「自信は予想精度の証明書ではない」「モデルの外に不確実性を追い出さない」という話と直結します。株価予想の精度を上げたい人より、自分の判断プロセスそのものを点検したい人向け。ほかの4冊が学習や組織を見るのに対し、これは市場で実際にお金を張る側から謙虚さを考える本です。

4.『会計の世界史 イタリア、イギリス、アメリカーー500年の物語』田中靖浩
会計を仕訳や財務諸表の技術としてではなく、人間が経済活動をどう測り、管理し、投資家へ伝える仕組みを作ってきたのかという歴史から眺める本です。簿記、財務会計、管理会計、ファイナンスまでを、社会や企業の変化と結びつけて扱っています。本文では決算書を「経営の仮説に現実が返した答案用紙」と表現しましたが、その答案用紙そのものが、なぜ現在の形になったのかを理解できます。数字は客観的だから正しい、と考えるところから一歩進み、何を測るためにその数字が生まれたのかまで考えたい読者に向く一冊です。

5.『世界は経営でできている』岩尾俊兵
会社経営だけを経営と呼ぶのではなく、限られた資源と複数の目的をどう組み合わせ、価値を生み出すかという視点を仕事や家庭、勉強、人生まで広げて考える新書です。今回の記事で繰り返した「正しいことを言うだけでは足りず、現実の制約の中で実行しなければならない」という論点を、より日常的なところまで引き寄せて読めます。戦略や効率化を語るほど現場が疲弊するのはなぜか、手段がいつの間にか目的になるのはなぜか。経営を肩書きではなく当事者の仕事として考えたい人に、ほかの4冊とは違う入口を与えてくれます。

今回のテーマを真正面から掘り下げるなら、『THINK AGAIN』から入ると、自信と謙虚さ、再考という全体の軸をつかみやすいです。仕事や組織で同じ失敗が繰り返される構造に興味があるなら『失敗の科学』、投資判断へ直結させたいなら『投資で一番大切な20の教え』が合います。数字を見る仕事をしていて、会計そのものの意味を一段引いて考えたいなら『会計の世界史』。そして、実践するとは結局何をしているのかを仕事だけでなく日常や人生まで広げたいなら、『世界は経営でできている』へ進むと、5冊が一本の線につながってきます。
それでは、またっ!!


引用論文・参考文献
- Rozenblit, L., & Keil, F. C. (2002). The misunderstood limits of folk science: An illusion of explanatory depth. Cognitive Science, 26(5), 521–562. DOI: 10.1207/S15516709COG2605_1. (onlinelibrary.wiley.com)
- Liberman, N., & Trope, Y. (1998). The role of feasibility and desirability considerations in near and distant future decisions: A test of temporal construal theory. Journal of Personality and Social Psychology, 75(1), 5–18. DOI: 10.1037/0022-3514.75.1.5. (cir.nii.ac.jp)
- Buehler, R., Griffin, D., & Ross, M. (1994). Exploring the planning fallacy: Why people underestimate their task completion times. Journal of Personality and Social Psychology, 67(3), 366–381. DOI: 10.1037/0022-3514.67.3.366. (cir.nii.ac.jp)
- Sanchez, C., & Dunning, D. (2023). Are experts overconfident?: An interdisciplinary review. Research in Organizational Behavior, 43, 100195. DOI: 10.1016/j.riob.2023.100195. (sciencedirect.com)
- Heck, P. R., Benjamin, D. J., Simons, D. J., & Chabris, C. F. (2025). Overconfidence Persists Despite Years of Accurate, Precise, Public, and Continuous Feedback: Two Studies of Tournament Chess Players. Psychological Science, 36(9), 732–745. DOI: 10.1177/09567976251360747. (pubmed.ncbi.nlm.nih.gov)
- Van Boven, L., Loewenstein, G., & Dunning, D. (2005). The illusion of courage in social predictions: Underestimating the impact of fear of embarrassment on other people. Organizational Behavior and Human Decision Processes, 96(2), 130–141. DOI: 10.1016/j.obhdp.2004.12.001. (sciencedirect.com)
- Skulmowski, A. (2024). Learning by Doing or Doing Without Learning? The Potentials and Challenges of Activity-Based Learning. Educational Psychology Review, 36, 28. DOI: 10.1007/s10648-024-09869-y. (link.springer.com)
- Kruger, J., Wirtz, D., Van Boven, L., & Altermatt, T. W. (2004). The effort heuristic. Journal of Experimental Social Psychology, 40(1), 91–98. DOI: 10.1016/S0022-1031(03)00065-9. (sciencedirect.com)
- Buell, R. W., & Norton, M. I. (2011). The Labor Illusion: How Operational Transparency Increases Perceived Value. Management Science, 57(9), 1564–1579. DOI: 10.1287/mnsc.1110.1376. (pubsonline.informs.org)
- Ottati, V., Price, E. D., Wilson, C., & Sumaktoyo, N. (2015). When self-perceptions of expertise increase closed-minded cognition: The earned dogmatism effect. Journal of Experimental Social Psychology, 61, 131–138. DOI: 10.1016/j.jesp.2015.08.003. (sciencedirect.com)
- Calin-Jageman, R. J. (2018). Direct replications of Ottati et al. (2015): The earned dogmatism effect occurs only with some manipulations of expertise. Journal of Experimental Social Psychology, 78, 240–249. DOI: 10.1016/j.jesp.2017.12.008. (sciencedirect.com)


コメントを残す