みなさん、おはようございます!こんにちは!こんばんは。Jindyです。
謝罪というと、どうしても人柄の話になりがちです。
素直に謝れる人は偉い。言い訳する人はダメ。誠意を見せよう。
もちろん、それは間違いではありません。でも、仕事や経営の世界で起きる謝罪をそこまで単純化すると、かなり大事なものを落とします。
謝罪は、感情表現であると同時に「壊れた信頼をどう処理するか」という問題です。
会計で言えば、損失が発生したのに、気持ちだけで帳簿は戻りません。何が起きたのかを認識し、影響額を把握し、どこまで自分たちの責任なのかを切り分け、必要なら引当て、再発を防ぐ統制まで直す。謝罪もよく似ています。
申し訳ありませんを何度言ったかではなく、何を認識したのか。どこまで責任を引き受けたのか。そして、壊したものをどう戻そうとしているのか。
この視点を持つと、仕事上のトラブル対応だけでなく、経営者の会見、企業不祥事、投資先の危機対応を見る目まで変わります。謝罪文そのものより、その会社が損失をどう認識し、原因をどう説明し、修復にどこまで資源を投入するのかを見るようになるからです。
そして日常でも役に立ちます。謝るべきところは逃げずに謝る。一方で、自分の責任ではないことまで何でも背負わない。
この線引きができる人は、単に感じがいい人ではありません。責任の範囲を正確に扱える人です。
謝罪は、人格テストではない。
むしろ、小さな危機管理です。

謝罪は感情表現より責任認定で決まる – 申し訳ありませんだけでは信頼は戻らない
謝罪で最初に問われるのは、どれだけ深く頭を下げたかではありません。
相手が知りたいのは、こちらが「何をしたのか分かっているか」です。
ここを飛ばして、反省しています、今後気をつけます、と言っても、どこか空中戦になる。数字で言えば、損失の中身を特定しないまま、とにかく特別損失を計上しました、とだけ説明しているようなものです。
反省の敵は、罪悪感より自己防衛である
Karina Schumannの研究は、謝る側の心理について面白い示唆を出しています。自己肯定を行った人は、防御的な反応が減り、責任認定や修復意思など、より多くの謝罪要素を含む反応を示しました。(sciencedirect.com)
ここから見えるのは、良い謝罪を邪魔するのが、必ずしも反省不足だけではないということです。
人は責められると、自分を守りたくなります。
いや、そこまで私だけが悪いわけではない。
前提条件が悪かった。
相手にも落ち度があった。
そもそも忙しかった。
事実として正しい部分が含まれていることもあるでしょう。ただ、謝罪の最初にこれを並べると、相手には原因分析より先に責任回避が見えてしまいます。
経理でミスが出たときも同じです。システムが悪かった、人手が足りなかった、前工程のデータが遅かった。どれも原因分析には必要です。しかし、自分の確認工程に抜けがあったなら、そこは切り分けて認識しないといけない。
自分を守ることと、事実を正確に切り分けることは別です。
謝罪前の反省とは、自分を痛めつけることではありません。自己防衛をいったん横に置き、「自分が引き受けるべき責任はどこか」を見られる状態に戻すことです。
何に謝っているのかを特定できない謝罪は弱い
Lewicki、Polin、Lountは、効果的な謝罪を構成する要素として、後悔の表明、原因説明、責任認定、反省、修復の申し出、許しを求めることを検討しました。その中でも、とりわけ評価が高かったのが責任の認定でした。(ncmr.lps.library.cmu.edu)
ここは実務でも納得感があります。
ご迷惑をおかけして申し訳ありません。
この一文は便利です。便利すぎます。
何を間違えたのか。
相手に何が起きたのか。
自分の責任はどこにあるのか。
何も書いていなくても成立してしまうからです。
たとえば、提出が遅れたことだけが問題なのか。その遅れによって相手の確認時間を削ったことが問題なのか。誤った数字を渡し、相手がそれを前提に意思決定したことが問題なのか。
同じミスでも、損害の形は違います。
会計で、売上の計上ミスと現金の流出を同じ「間違い」で処理しないように、謝罪でも事象と影響を分けて捉えた方がいい。
何に対して謝っているかを具体化することは、相手への礼儀であると同時に、自分の認識精度を示す行為です。
言い訳をしないことと、説明をしないことは違う
ここは誤解されやすいところです。
謝罪するときは一切説明せず、とにかく謝ればいい。
そこまで単純ではありません。
Shaw、Wild、Colquittが54の独立サンプルをまとめたメタ分析では、説明を行うことは、公正さの評価や協力、報復、離脱といった反応に意味のある影響を持っていました。説明そのものが悪いわけではないのです。(pubmed.ncbi.nlm.nih.gov)
問題は、説明の目的です。
責任を薄めるために説明するのか。
原因を理解してもらうために説明するのか。
この二つは、似ているようで全く違います。
私の確認が不足していました。申し訳ありません。そのうえで原因を確認すると、チェック工程が一つ抜けていました。
これは成立します。
一方で、チェック工程が複雑で、人員も足りず、時間もなかったので起きました、と始めれば、相手には責任の外部化に聞こえやすい。
順番なのです。
責任認定が先。原因説明は後。
原因説明は、責任認定を消すための消しゴムではなく、再発を防ぐための分析資料であるべきです。
謝罪を会計に置き換えると分かりやすい。
悪い数字が出たときに、経営者が市況のせい、為替のせい、一過性要因のせい、と外部要因だけを並べれば、投資家はむしろ警戒します。知りたいのは外部環境の説明だけではなく、経営側が何を読み違え、何を制御できなかったのかだからです。
謝罪も同じです。
信頼回復の入口は、反省の量ではなく、責任認識の精度にあります。
改善策は謝罪の後ろに置くが、消してはいけない – 信頼は言葉より将来の行動で評価される
謝罪の場でよく起きる失敗が二つあります。
一つは、改善策を急いで話しすぎること。もう一つは、謝ることに集中するあまり、改善策を何も示さないことです。
前者は相手を置き去りにし、後者は未来を置き去りにします。
謝罪には過去の清算と未来の再評価、この両方が必要です。
修復の申し出は、謝罪を行動に変える
Lewickiらの研究では、責任認定に続いて高く評価された要素が、修復の申し出でした。(ncmr.lps.library.cmu.edu)
これはかなり経営的な話です。
投資家が企業を見るとき、過去の決算だけを見て株価を決めるわけではありません。将来どれだけキャッシュを生むのか、そのために経営が何を変えるのかを見る。
信頼も似ています。
謝罪は過去について行うものですが、相手が本当に知りたいのは、また同じことが起きるのか、壊れたものは戻るのか、という未来です。
だから、申し訳ありませんでした、今後気をつけます、だけでは弱い。
気をつけるには、仕組みがありません。
誰が確認するのか。
どの工程を変えるのか。
今回生じた損失をどう戻すのか。
修復案が具体的になるほど、謝罪は感情表現からコミットメントへ変わります。
ただし、ここで改善策を十個並べ、説明会を始めるのも違う。相手がまだ被害について話しているのに、こちらが未来の対策へ走ると、早くこの件を閉じたいだけに見えるからです。
早く謝ればいい、にも例外がある
FrantzとBennigsonは、謝罪のタイミングを調べ、後のタイミングでの謝罪の方が効果的になるケースを示しました。その背景には、被害を受けた側が自分の気持ちや状況を表現でき、「理解された」と感じることがありました。(sciencedirect.com)
これは、謝罪はスピード勝負だという感覚に少しブレーキをかけます。
もちろん、企業不祥事や事故で事実確認もせず放置していい、という話ではありません。研究も、遅延そのものを推奨しているわけではない。
ポイントは、謝罪を早く言い終えることと、相手に向き合うことは別だということです。
現場では、問題が起きると早く火を消したくなります。
申し訳ありません。
原因はこれです。
再発防止はこれです。
以上です。
処理としては速い。でも相手から見ると、自分が何に困ったのかを一度も聞かれないまま案件だけクローズされた、ということが起こり得ます。
会議で議事録を即日発行しても、論点そのものを取り違えていれば意味がない。それと似ています。
速さは価値です。ただし、理解を飛ばした速さは雑さに変わります。
再発防止策は、精神論ではなく内部統制として考える
改善案というと、今後は注意します、確認を徹底します、という言葉が出てきます。
でも、経理の世界でこれを内部統制とは呼びません。
人は忘れます。
忙しくなります。
担当者も替わります。
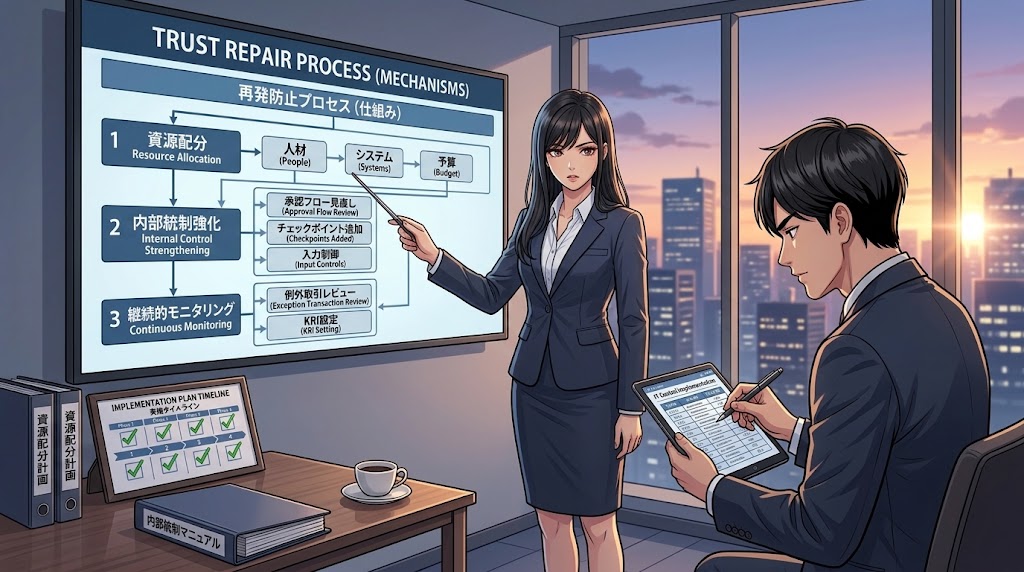
だから、再発防止を本気で考えるなら、人の気合いではなくプロセスに落とす必要があります。
承認者を変える。
チェックポイントを追加する。
入力制御をかける。
締切の前工程を見直す。
例外取引だけ別レビューにする。
謝罪でも同じ発想が使えます。
何を変えれば、次回の発生確率が下がるのか。
ここまで考えて初めて、改善策が信頼回復の材料になります。
投資家として企業の不祥事を見るときも、謝罪会見で経営者が何回頭を下げたかより、再発防止策が統制設計まで落ちているかを見る方が、はるかに情報量が多い。
謝罪の本気度は、言葉の強さより資源配分に出ます。
時間を使うのか。人を置くのか。仕組みを変えるのか。必要なら金銭的な補償まで行うのか。
経営は、言っていることより、どこに人と金を置いたかを見ると本音が分かります。
謝罪も例外ではありません。
謝りすぎる人も信頼を壊す – 責任と共感を混同しない
ここまで読むと、では何でも自分の責任として認め、深く謝った方がいいのか、と思うかもしれません。
それも違います。
謝罪には、引き受ける勇気と同じくらい、引き受けない判断が必要です。
会計で、将来何か起こるかもしれないからといって、根拠なく全部を負債計上できないのと似ています。保守的であることと、事実を曲げることは同じではありません。
ミスと不正では、謝罪の効き方が違う
Kim、Ferrin、Cooper、Dirksは、信頼違反を能力に関するものと誠実性に関するものに分け、謝罪と否認の効果を調べました。
研究では、能力上の問題については謝罪が信頼修復につながりやすい一方、誠実性に関する疑いでは、状況によって否認の方が有効でした。また、その後に有罪を示す証拠が出た場合には謝罪していた方が、無実を示す証拠が出た場合には否認していた方が、信頼回復に有利でした。(pubmed.ncbi.nlm.nih.gov)
ここは、何でも謝れば丸く収まるという発想の危うさを示しています。
たとえば、自分が実際にしていない不正まで、場を収めるために私が悪かったですと認めたらどうなるか。
短期的には空気が落ち着くかもしれない。でも長期的には、していない行為を自分で認定した記録が残ります。
経営なら、事実認定を誤ったまま責任を引き受けることは、法務、会計、ガバナンスに別の問題を生みかねません。
謝罪は美徳ですが、事実認定を超えてはいけない。
責任がなくても、共感は示せる
一方で、責任がないなら何も言わなくていい、という話でもありません。
Brooks、Dai、Schweitzerは、自分に責任のない悪天候などについて申し訳なさを示す、いわゆるsuperfluous apologyを研究しました。4つの研究で、こうした表現が共感的関心を伝え、信頼を高めることを示しています。(journals.sagepub.com)
ここが面白い。
私の責任です、と認めることと、大変でしたね、と相手の不利益に寄り添うことは、別の行為なのです。
日本語のすみませんは、この二つを一つの言葉で処理できてしまう。それだけに、頭の中では分けておいた方がいい。
自分のミスなら、責任を認める。
自分のミスでなくても、相手が困っているなら共感する。
この区別がないと、二つの逆方向の失敗が起こります。
何でも自分の責任として背負い込む人と、自分に責任がないから相手の痛みにも関心を示さない人です。
どちらも、信頼の扱い方としては雑です。
良い謝罪は、五つの判断に分解できる
ここまでの研究を実務向けに組み直すと、謝罪は五つの判断に分けられます。
謝る前に、自分を守ろうとする反応をいったん処理する。
自分の責任部分を特定し、そこは曖昧にせず認める。
原因を説明するときは、責任逃れと原因分析を混ぜない。
相手が何を失ったかを聞いたうえで、必要な修復策を示す。
そして、自分の責任ではない部分まで事実を曲げて背負わない。ただし、共感まで引っ込めない。
Yuan、Dong、Liによる18論文、36効果量、4,731人を対象としたメタ分析では、謝罪は信頼修復にプラスの効果を持ち、効果量はd=0.44でした。ただし、その効果は万能ではなく、誠実性に関する違反より能力に関する違反で大きいと報告されています。(journal.psych.ac.cn)
つまり、謝罪には正しい型がありますが、万能の呪文ではありません。
ここまで来ると、謝罪が上手い人とは、腰が低い人ではないことが分かります。
事実、責任、損害、感情、将来策を混ぜずに扱える人です。
これはそのまま、経営管理の能力でもあります。
問題が起きたとき、全部まとめて申し訳ありませんで閉じる人より、何が起き、どこからが自分の責任で、何を直すのかを切り分けられる人の方が、組織では信頼されやすい。謝罪の巧拙には、その人の管理能力がかなり出ます。


結論 謝罪で見えるのは、失敗した瞬間より、その後の人間と経営である
投資の世界では、良い会社とは失敗しない会社ではありません。
事業をしていれば、読み違いも起きる。投資が外れることもある。システム障害も、不正も、事故もゼロにはできません。
差が出るのは、その後です。
損失を小さく見せようとするのか。
原因を外部環境だけに求めるのか。
自分たちの責任を認識できるのか。
必要なコストを払ってでも仕組みを直すのか。
これは決算を見るときと驚くほど似ています。
減損を先送りする会社。
不採算事業を一過性と言い続ける会社。
毎年同じ特別損失を出しながら、翌年には正常化すると説明する会社。
数字は違っても、根っこにあるのは認識の問題です。
現実をどこまで直視できるか。
謝罪も同じなのだと思います。
本当に怖いのは、失敗することではありません。失敗した後も、自分に都合のいい帳簿を頭の中で作り続けることです。
逆に、責任を認めることは、自分を全面否定することでもない。
ここは会計の感覚が役に立ちます。
一つの損失を認識したからといって、会社の全資産がゼロになるわけではありません。一つのミスを認めたからといって、人間全部がダメになるわけでもない。
だから、謝るべきことはきちんと謝れる。
同時に、背負う根拠のない責任まで計上しなくていい。
仕事でも、経営でも、投資でも、人生でも、強い人は都合の悪い数字を消さない人です。
発生した損失は認める。
負うべき責任は引き受ける。
修復に必要なコストは払う。
そして、存在しない負債まで自分の貸借対照表に載せない。
謝罪とは、頭を下げる技術ではありません。
現実を正しく認識し、その現実ともう一度向き合う技術なのだと思います。
謝罪、信頼、危機対応をもう一段深く考えるための5冊
1.『失敗しない謝り方』大淵憲一
謝罪そのものをもう少し心理学寄りに掘りたいなら、入口として分かりやすい一冊です。著者は社会心理学を専門とし、謝罪だけでなく、弁解、正当化、否認という反応まで分けて扱っています。本文で触れた、何でも謝れば正解ではない、責任認定と自己防衛はどう違うのか、という論点を直接考えられる構成です。謝る側だけでなく、なぜ相手が謝罪を受け入れないのかにも視野を広げられるのが特徴。謝罪をマナーではなく、人間の対立と信頼修復の問題として整理したい読者に向いています。


2.『誠実な組織 信頼と推進力で満ちた場のつくり方』ロン・カルッチ 著、弘瀬友稀 訳
個人の謝罪から一歩引き、そもそも誠実な組織とは何かを考える本です。組織行動や企業調査をもとに、言葉と行動の一致、公正、透明性、アカウンタビリティなどを扱っています。本文で述べた、謝罪の巧拙には管理能力が出る、という話を組織全体へ拡張すると、この本の問題意識につながります。問題が起きた後だけ上手に頭を下げる会社ではなく、問題を隠さず話せる会社をどう作るのか。信頼を危機対応だけでなく、日常の意思決定や組織文化から考えたい人には、ほかの4冊とは違う視野を与えてくれます。

3.『危機管理広報 実践ガイド』宇於崎裕美
謝罪が企業レベルの危機対応になった瞬間、論点は本人の誠意だけでは済まなくなります。本書は、事件、事故、不祥事などが起きた際のステークホルダーとのコミュニケーションを扱い、初動から公表後の対応までを実務的に整理しています。本文の、早く謝ればそれでいいわけではない、相手の理解と事実確認を飛ばしてはいけない、という議論と相性がいい。個人間の謝罪と、会社としての説明責任は何が違うのか。危機発生時に経営、広報、現場がどう動くのかまで知りたい読者には、謝罪を実際の企業行動へ落とし込む橋渡しになります。

4.『内部統制「見直し」の実務 不備を生じさせないための「リスクトーク」という手法』有限責任監査法人トーマツ 編、津曲秀一郎 著
本文で最も会計屋らしい論点だった、再発防止は気をつけますではなく内部統制に落とせ、を掘るならこの本です。他社で起きた不備や虚偽記載を自社に置き換えてリスクシナリオを作り、関係者との対話を通じて統制を設計・運用する考え方を扱っています。問題が起きた後にチェック項目を一つ足して終わるのではなく、なぜ統制が効かなかったのかをどう考えるのか。謝罪から再発防止へ進んだときに、精神論から仕組みの話へ切り替えたい人に向く、かなり実務寄りの一冊です。

5.『資本コスト経営のすすめ なぜあなたの会社はPBR<1倍なのか』野口真人
謝罪の本ではありません。だからこそ、この記事を投資家の視点まで広げるうえで面白い一冊です。企業価値、資本コスト、PBRを軸に、経営戦略と投資家への開示や対話をどうつなぐかを扱っています。本文では、経営の本気度は言葉ではなく、どこに人と金を配分したかに出る、と書きました。不祥事後に再発防止へどれだけ資源を投入するのか、投資家へ何を説明するのかも、結局は企業価値の問題です。危機対応を評判の話だけでなく、資本市場が経営をどう評価するかという視点から眺めたい読者に向いています。

謝罪そのものの心理から入りたいなら『失敗しない謝り方』。信頼を個人ではなく組織の問題として見たいなら『誠実な組織』、実際の不祥事対応や会見まで視野を広げるなら『危機管理広報 実践ガイド』が入りやすいでしょう。数字を作る側の視点で、再発防止を仕組みまで落としたいなら『内部統制「見直し」の実務』。さらに投資家として、危機対応や説明責任を企業価値までつなげて考えたいなら『資本コスト経営のすすめ』へ進むと、この記事で扱った謝罪、信頼、統制、資本配分が一本の線として見えやすくなります。
それでは、またっ!!


引用論文・参考文献
- Schumann, K. (2014). An affirmed self and a better apology: The effect of self-affirmation on transgressors’ responses to victims. Journal of Experimental Social Psychology, 54, 89–96. DOI: 10.1016/j.jesp.2014.04.013. (sciencedirect.com)
- Lewicki, R. J., Polin, B., & Lount, R. B. Jr. (2016). An Exploration of the Structure of Effective Apologies. Negotiation and Conflict Management Research, 9(2), 177–196. DOI: 10.1111/ncmr.12073. (ncmr.lps.library.cmu.edu)
- Shaw, J. C., Wild, E., & Colquitt, J. A. (2003). To justify or excuse?: A meta-analytic review of the effects of explanations. Journal of Applied Psychology, 88(3), 444–458. DOI: 10.1037/0021-9010.88.3.444. (doi.org)
- Frantz, C. M., & Bennigson, C. (2005). Better late than early: The influence of timing on apology effectiveness. Journal of Experimental Social Psychology, 41(2), 201–207. DOI: 10.1016/j.jesp.2004.07.007. (sciencedirect.com)
- Kim, P. H., Ferrin, D. L., Cooper, C. D., & Dirks, K. T. (2004). Removing the shadow of suspicion: The effects of apology versus denial for repairing competence- versus integrity-based trust violations. Journal of Applied Psychology, 89(1), 104–118. DOI: 10.1037/0021-9010.89.1.104. (pubmed.ncbi.nlm.nih.gov)
- Brooks, A. W., Dai, H., & Schweitzer, M. E. (2014). I’m Sorry About the Rain! Superfluous Apologies Demonstrate Empathic Concern and Increase Trust. Social Psychological and Personality Science, 5(4), 467–474. DOI: 10.1177/1948550613506122. (journals.sagepub.com)
- Yuan, B., Dong, Y., & Li, W. (2017). The trust repair effect of apology: A systematic review and meta-analysis. Advances in Psychological Science, 25(7), 1103–1113. DOI: 10.3724/SP.J.1042.2017.01103. (journal.psych.ac.cn)
コメントを残す