みなさん、おはようございます!こんにちは!こんばんは。Jindyです。
経営とは、結局のところ何をする仕事なのか。
人を動かす。戦略を作る。数字を見る。組織を整える。顧客と向き合う。どれも正しい。でも、かなり乱暴に削ぎ落としていくと、最後に残るのは意思決定です。何に投資するか。何をやめるか。誰に任せるか。いつ動くか。どこで損切りするか。経営者だけではありません。管理職も、投資家も、経理も、毎日この判断を繰り返しています。
このテーマが面白いのは、決めること自体よりも、決めないことのコストが見えにくい点です。間違った投資なら減損や撤退損が出る。数字に傷が残る。ところが、意思決定を半年遅らせて競合に市場を取られたとしても、機会損失という勘定科目はありません。損益計算書には何も出ない。だから組織では、決めて失敗した人より、決めずに時間を使った人の方が安全に見えることすらあります。
ここに経営の厄介さがあります。
この記事では、意思決定の速度と企業業績、失敗からの学習、サンクコスト、リアルオプションといった研究をつなぎながら、仕事や投資で本当に怖いものは何なのかを掘ります。読み終わる頃には、速く決めるべき場面と、あえて待つべき場面の違いが見えるはずです。そして、会議、新規事業、株式投資、設備投資、転職のような日常の判断でも、何を基準に前へ進み、どこで引き返すかを少し違った角度から見られるようになると思います。

経営は正解を当てる仕事ではなく、意思決定を回す仕事である – 完璧を待つほど、現実の方が先に動く
経営の意思決定を考えるとき、多くの人は正しい答えを選ぶ能力を想像します。でも現実の経営では、すべての情報が揃った状態などほとんどありません。市場は動く。競合も動く。金利も為替も変わる。社内の前提すら変わる。だから求められるのは、完璧な未来予測というより、不完全な情報の中で決め、結果から学び、また決める能力です。
完璧な情報が来るまで待つという幻想
Herbert Simonは、企業の意思決定を考えるうえで、人間は完全合理的ではないと整理しました。情報収集にはコストがかかり、時間にも認知能力にも限界がある。だから現実の組織は、理論上の最適解を探し続けるのではなく、条件を満たす十分に良い解を選ぶ。いわゆる限定合理性と満足化の考え方です。(Simon, 1979)(ideas.repec.org)
この考え方を実務に置き換えると、かなり生々しい話になります。予算編成で売上前提を完璧に読める人はいません。M&Aで5年後のシナジーを正確に予測できる人もいない。それでも予算は締めなければならないし、投資案件にはGoかNo-Goを出さなければならない。
問題は、不確実性があることではありません。不確実性を理由に、決める責任まで消してしまうことです。
経営とは、霧が晴れるまで待つ仕事ではない。霧の中でも、どこまで進み、どこで立ち止まり、どの地点まで戻れるかを決める仕事です。
速い会社は、雑に決めているわけではない
意思決定速度と企業業績の関係を調べたBaumとWallyの研究では、318人のCEOを4年間追跡し、戦略的意思決定の速さが、その後の企業成長や収益性と関係することが示されました。(Baum & Wally, 2003)(sms.onlinelibrary.wiley.com)
ただし、ここで速く決めれば勝てると読むと雑です。
Eisenhardtが高変化のマイクロコンピュータ産業を調べた研究では、意思決定の速い経営チームほど、情報を減らしていたわけではありません。むしろ多くのリアルタイム情報を使い、複数の選択肢を比較し、助言を取り込みながら決めていました。(Eisenhardt, 1989)(journals.aom.org)
要するに、速い組織は思考を省略しているのではない。
迷っている時間を圧縮しているのです。
数字が揃うまで会議を増やすのではなく、何が分かれば決められるのかを先に定義する。誰が決裁者なのかを曖昧にしない。選択肢を同時並行で比較する。こうした設計が、意思決定速度を上げます。
分析しすぎるほど正しくなるとは限らない
FredricksonとMitchellの研究は、さらに面白い示唆を出しています。不安定な環境では、あらゆる情報を網羅しようとする包括的な戦略意思決定と業績の間に負の関係が確認されました。一方、Fredricksonの後続研究では、安定した環境では包括性と業績に正の関係が示されています。(Fredrickson & Mitchell, 1984; Fredrickson, 1984)(journals.aom.org)
つまり、分析の価値は環境次第です。
原価低減のように、工程もデータも比較的安定しているテーマなら、細かく分析する価値は高い。しかし、新技術、新規事業、急変する市場で同じことをすると、分析している間に前提が変わることがあります。
数字を作る側ほど、この罠にはまりやすい。精度を上げたくなるからです。小数点以下まで美しい事業計画を作っても、売上数量の前提が外れれば全部崩れる。数字の精密さと、意思決定の精度は同じではありません。
だから経営の強さは、正答率だけでは測れません。
むしろ、どれくらいの速度で仮説を置き、現実の数字で検証し、前提が崩れたら次の判断へ移れるか。その回転数に差が出ます。
100点の答えを一度出す組織より、70点で動き、実績値を見ながら80点、90点へ修正できる組織の方が、変化の速い世界では強い。経営はテストではありません。答案を提出したら終わりではなく、その後も市場から毎日採点され続けます。
本当に怖いのは失敗ではなく、失敗を資産化できないことである – 小さく間違え、早く学ぶ会社は傷が浅い
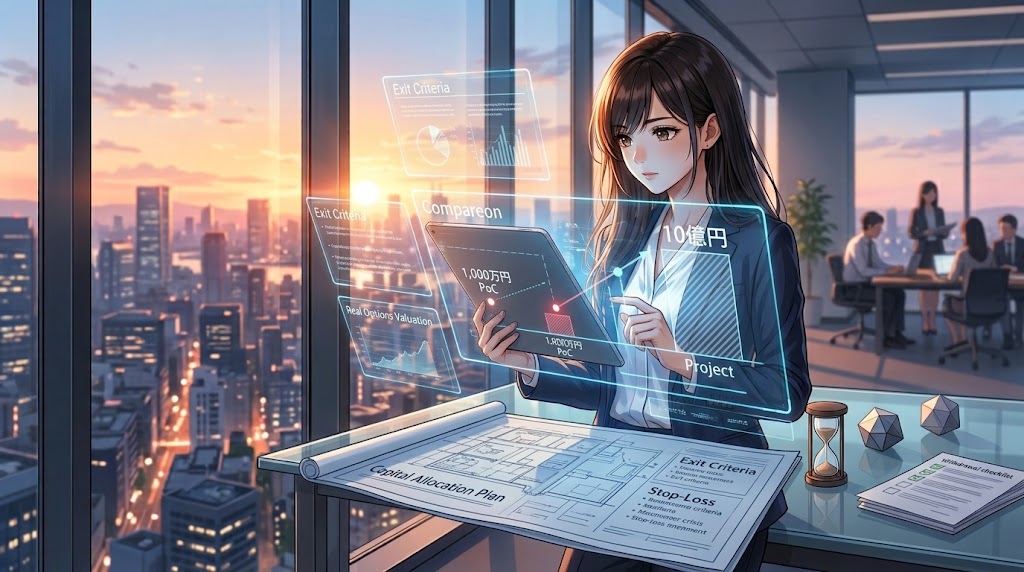
失敗を肯定する経営論は世の中に多くあります。でも、失敗は多ければ多いほど良いわけではありません。100億円を一発で失って、良い学びでしたでは済まない。経営で価値があるのは失敗そのものではなく、失敗から得られる情報に対して、支払った損失が小さいことです。
失敗はコストではなく、情報の購入代金にもなる
Sitkinは、組織学習における小さな失敗の役割を論じました。管理可能な規模の失敗は、組織に注意を向けさせ、仮説を修正し、探索を促す可能性があります。(Sitkin, 1992)(scholars.duke.edu)
ここで会計の見方を少し変えると面白い。
例えば1,000万円のPoCが失敗して、その結果として市場ニーズがないと分かったとします。会計上は1,000万円の費用です。PLだけ見ればマイナス。しかし、それによって10億円の本投資を止められたなら、その1,000万円は単なる無駄ではありません。10億円を守るために買った情報とも言えます。
もちろん、失敗案件を何でも情報投資と呼べばただの言い訳になります。
必要なのは、何を検証するための支出なのか、失敗した場合に何が分かるのか、追加投資の条件は何かを先に決めることです。この設計がない失敗は、学習ではなく事故です。
投資家が見るべきなのは勝率より損益構造
McGrathは、リアルオプションの考え方を起業や新規事業に応用し、不確実性が大きい案件では、最初から全額を賭けるのではなく、条件が良いときだけ追加投資することで損失を抑えながら上方余地を取れると論じています。(McGrath, 1999)(journals.aom.org)
これは株式投資にもよく似ています。
優れた投資家がすべての銘柄を当てる必要はありません。10回中6回外しても、外した案件を小さく切り、当たった4回を大きく伸ばせば全体では勝てる。逆に9回小さく勝っても、1回の致命傷で資産を吹き飛ばせば終わりです。
企業経営も同じです。
経営会議で案件ごとの成功率ばかり議論するより、失敗したときの最大損失はいくらか、途中で止められるか、成功した場合に追加投資できるかを見る。つまり案件単体の期待値だけではなく、資本配分全体の損益構造を見る必要があります。
ここは投資と会計がきれいにつながる場所です。
機会損失は決算書に出ない
経営で最も見落とされやすいコストの一つが機会損失です。
工場を建てて失敗すれば減損が出る。買収がうまくいかなければのれんの減損が話題になる。新規事業から撤退すれば損失が表面化する。数字を作る側から見れば、実行した意思決定の失敗は非常に見えやすい。
一方で、投資しなかったために失った利益は、通常の財務諸表には現れません。
競合に顧客を奪われても、逸失売上高という行はPLに出ない。採用を半年遅らせて事業立ち上げが遅れても、失われた半年分の粗利は仕訳されない。決めなかった損失には伝票がありません。
この非対称性は、組織を保守的にします。
失敗すると説明責任が発生する。何もしなければ損失が見えない。だから意思決定しないことが、帳簿上もっとも安全な選択に見えてしまう。
しかし、経営は帳簿上の安全性を競うゲームではありません。
会計は起きたことを高い精度で記録できます。ただし、起きなかった未来までは記帳できない。だから経営者や投資家は、財務諸表の外側にある機会費用を自分で見なければなりません。
決めることで生まれる損失だけでなく、決めないことで失う利益も同じテーブルに乗せる。ここまでやって、ようやく意思決定の採算が見えてきます。
撤退できる会社だけが、思い切って前に出られる – サンクコストとリアルオプションは同じ資本配分の話である
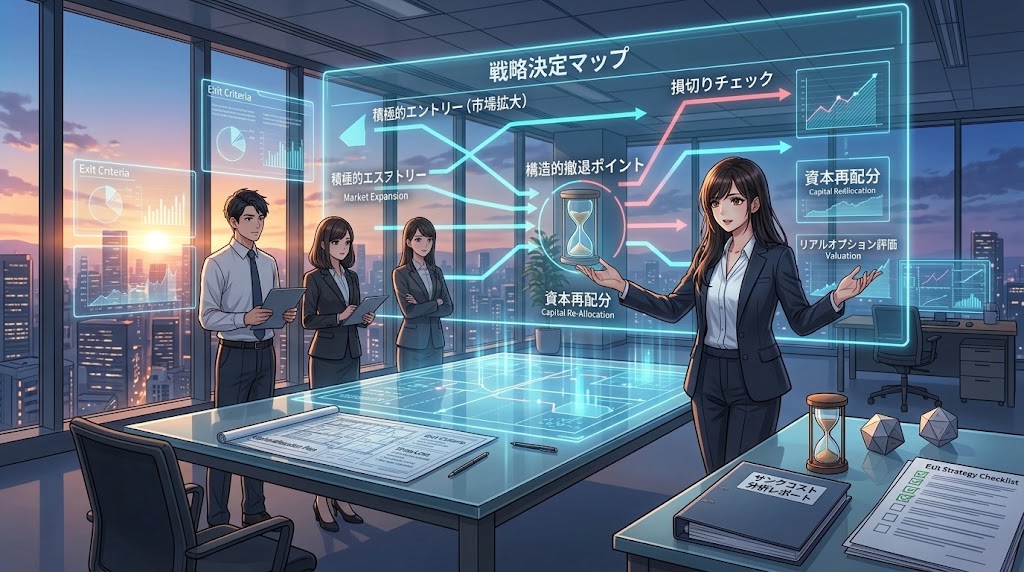
前へ進む決断より難しいのが、やめる決断です。一度人を配置し、予算を取り、経営会議で承認し、社内外に宣言した案件ほど、撤退は重くなる。数字が悪くても、もう少しだけ続ければ回復するかもしれないという誘惑が出てきます。ここから経営判断は急に心理学の問題になります。
過去の投資額は、今日の追加投資を正当化しない
Stawの古典的研究は、自分が選んだ方針の結果が悪かったときでも、人がその方針への資源投入を続けてしまう傾向を示しました。その後、Brocknerはコミットメントのエスカレーション研究を整理し、過去の判断を無駄だったと認めたくない自己正当化などが継続判断に影響すると論じています。(Staw, 1976; Brockner, 1992)(scienceopen.com)
サンクコスト効果は、Rothらによる98の効果量を扱ったメタ分析でも検討されています。(Roth, Robbert & Straus, 2015)(link.springer.com)
経理の言葉にすると、かなり単純です。
過去に10億円使ったことと、今日さらに1億円使うべきかは、本来別の話です。
今日の1億円が将来いくらのキャッシュを生むのか。代替案に回した場合より高いリターンが期待できるのか。判断すべきなのはそこです。
ところが現場では、ここまで投資したのだからやめられないという説明が出る。この瞬間、過去の支出が未来の資本配分を支配し始めます。
待つことにも価値がある
ここまで読むと、とにかく速く決めればいいように見えるかもしれません。そうではありません。
Bernankeは、不可逆的な投資では、早く投資して得られる利益と、待つことで新しい情報を得られる利益の間にトレードオフがあることを示しました。(Bernanke, 1983)(academic.oup.com)
リアルオプション理論も同じ方向を向いています。TrigeorgisとReuerは、戦略におけるリアルオプション研究を整理し、不確実性のある環境で企業がコミットメントと柔軟性をどう両立するかを論じています。(Trigeorgis & Reuer, 2017)(sms.onlinelibrary.wiley.com)
100億円の工場を建てたら簡単には戻せない。でも1,000万円の実証実験なら戻りやすい。
この違いを無視して、全部を即断即決で扱うのは危ない。
可逆的な判断は速く。不可逆的な判断ほど、待つことで得られる情報価値を考える。この線引きが必要です。
撤退基準は、調子が悪くなってから決めない
人間は、自分が関わった案件ほど冷静に損切りしにくい。だから撤退条件は、案件が苦しくなってから考えるのでは遅い。
投資する時点で決めておく。
売上が一定水準に届かなければどうするのか。粗利率が想定を下回ったら追加投資を止めるのか。PoCで必要精度を満たさなければ本番導入しないのか。M&Aなら、どのKPIを何年で達成できなければ戦略を再検討するのか。
投資稟議でNPVやIRRを計算する企業は多いでしょう。でも、本当に強い資本配分は入口だけでは完成しません。
Entry条件、途中のKPI、追加投資条件、Exit条件。
ここまで一枚の設計図にして初めて、意思決定が経営管理になります。
撤退基準がある組織は、弱気なのではありません。
むしろ、撤退できるから攻められます。最大損失が見えているから、新しい挑戦に資本を出せる。これは投資家が損切りルールを持つのと同じです。
決断力とは、前へ進む勇気だけではない。自分で決めたことを、自分で間違いだったと認めて止められる能力まで含んでいます。ここが、経営者にとって一番痛いところかもしれません。


結論 意思決定とは、未来を当てることではなく、未来に居続けるための技術である
会計は過去を記録します。
投資は未来に資本を置きます。
経営は、その二つの間に立っています。
過去の実績を見ながら、まだ数字になっていない未来へ資源を配る。だから経営判断には、いつも不確実性が混ざる。完璧に正しい判断など、結果が出るまで誰にも分かりません。
だからこそ、良い経営を正解を当て続けることだと思わない方がいい。
見るべきは、間違ったときにどれだけ早く気づけるか。損失をどこまで限定できるか。新しい情報が出たとき、過去の自分に執着せず判断を変えられるか。そして、決めなかったことで消えていく機会にも目を向けられるかです。
企業でも、投資でも、人生でも似ています。
転職するか。新しい仕事を引き受けるか。勉強を始めるか。事業を続けるか。株を売るか。どれも、正解が書かれた決算書を未来から取り寄せることはできません。
だから私たちは、小さく賭ける。数字を見る。違えば直す。うまくいけば資本を増やす。
会計の世界では、締めた数字は過去です。でも経営が本当に向き合うのは、その数字を見た次の一手です。
損失を出さないことだけを目標にすると、何も決めない人が一番優秀になってしまう。それでは会社も、自分の人生も、静かに機会を失っていきます。
未来は、正解した人だけのものではありません。
間違えても戻れる場所を残しながら、それでも決めて前へ進んだ人の側に、少しずつ開いていくものだと思います。
意思決定を、もう一段深く考えるための5冊
1.『できるリーダーが意思決定の前に考えること』内田和成
意思決定を感覚論ではなく、実務で使える道具へ落とし込みたい人に入りやすい一冊です。ディシジョンツリー、経済性分析、資本コスト、間接経費の配賦から、ゲーム理論、シナリオプランニング、リアルオプション、行動経済学までを扱います。この記事で触れた、速く決めることと雑に決めることは違う、という論点を具体的な判断技術から補強してくれます。特に、数字を使えば合理的になるはずなのに、なぜ判断を誤るのかと感じている読者に向いています。他の4冊よりも、会議や投資判断ですぐ使える実践寄りの立ち位置です。


2.『エフェクチュエーション 優れた起業家が実践する「5つの原則」』吉田満梨・中村龍太
未来を正確に予測してから動くのではなく、今ある手段から始め、許容できる損失の範囲で行動し、不確実性そのものを取り込んでいく思考法を扱います。中でも許容可能な損失の原則は、この記事の小さく間違える、失敗を情報の購入代金にする、という話と非常に近いところにあります。事業計画を精緻に作っても未来が読めないなら、何を基準に動けばいいのか。その疑問を持つ人には面白い視点です。他の4冊が評価や分析から判断を考えるのに対し、こちらは行動しながら未来を作る側から意思決定を捉えます。

3.『人生のリアルオプション 仕事と投資と人生の「意思決定論」入門』湊隆幸
決断は早ければ早いほど良い、という単純な結論にブレーキをかけてくれる一冊です。リアルオプションを軸に、不確実な状況では今すぐ決めないことや、後から選択できる余地を残すことにも価値があると考えます。この記事の、可逆的な判断は速く、不可逆的な判断では待つことで得られる情報価値も見る、という部分をさらに掘り下げたい人に合います。仕事だけでなく投資や人生の選択まで射程に入っているため、NPVだけでは測れない柔軟性とは何かを理解しやすい。他の4冊に比べ、決断そのものより選択肢を残す価値に焦点を当てている点が特徴です。

4.『失敗の本質 日本軍の組織論的研究』戸部良一・寺本義也・鎌田伸一・杉之尾孝生・村井友秀・野中郁次郎
個人が合理的に考えれば組織も合理的に動く、とは限りません。複数の作戦を社会科学的に分析し、戦略や組織、環境適応の失敗を検討した古典です。この記事で扱った、悪い数字が出ても撤退できない、過去の判断に組織全体が引っ張られる、という問題を、個人のサンクコストではなく組織の構造から考える材料になります。なぜ明らかに状況が悪化しているのに方針転換できないのか。そんな疑問を持つ読者には示唆が多いはずです。他の4冊と違い、歴史的事例から意思決定と組織学習の失敗を眺められるところに強みがあります。

5.『企業価値経営 第3版』伊藤邦雄
意思決定を企業価値と資本配分の数字までつなげたいなら、この本の視点が効いてきます。財務諸表を使った分析から、バリュエーション、証券市場、資本コスト、EVA、M&A、事業ポートフォリオ改革までを扱い、企業価値の分析・評価・創造を一本の流れとして捉えます。この記事で触れた、今日追加する1億円は本当に最善の投資先なのか、という問いをより厳密に考えるための土台になります。経営者が見る数字と投資家が見る数字をどう接続するのか知りたい人に向いています。他の4冊より、意思決定の結果を企業価値へ翻訳する会計・ファイナンスの視点が強い一冊です。

意思決定そのものを体系的につかみたいなら『できるリーダーが意思決定の前に考えること』から入ると全体像をつかみやすいでしょう。不確実な新規事業や挑戦を考えているなら『エフェクチュエーション』、急いで決めるべきか待つべきかを考えたいなら『人生のリアルオプション』へ。組織がなぜ失敗を修正できなくなるのかを掘りたいなら『失敗の本質』、会計・投資・経営を企業価値という一つの数字の体系につなげたいなら『企業価値経営 第3版』が適しています。同じ意思決定というテーマでも、5冊を並べると、速さ、柔軟性、組織、失敗、資本配分という違う景色が見えてきます。
それでは、またっ!!


引用論文・参考文献
- Simon, H. A. (1979). Rational Decision Making in Business Organizations. American Economic Review, 69(4), 493–513. (ideas.repec.org)
- Baum, J. R., & Wally, S. (2003). Strategic Decision Speed and Firm Performance. Strategic Management Journal, 24(11), 1107–1129. (sms.onlinelibrary.wiley.com)
- Eisenhardt, K. M. (1989). Making Fast Strategic Decisions in High-Velocity Environments. Academy of Management Journal, 32(3), 543–576. (stafforini.com)
- Fredrickson, J. W., & Mitchell, T. R. (1984). Strategic Decision Processes: Comprehensiveness and Performance in an Industry with an Unstable Environment. Academy of Management Journal, 27(2), 399–423. (journals.aom.org)
- Fredrickson, J. W. (1984). The Comprehensiveness of Strategic Decision Processes: Extension, Observations, Future Directions. Academy of Management Journal, 27(3), 445–466. (journals.aom.org)
- Sitkin, S. B. (1992). Learning Through Failure: The Strategy of Small Losses. Research in Organizational Behavior, 14, 231–266. (scholars.duke.edu)
- McGrath, R. G. (1999). Falling Forward: Real Options Reasoning and Entrepreneurial Failure. Academy of Management Review, 24(1), 13–30. (journals.aom.org)
- Staw, B. M. (1976). Knee-Deep in the Big Muddy: A Study of Escalating Commitment to a Chosen Course of Action. Organizational Behavior and Human Performance, 16(1), 27–44. (scienceopen.com)
- Brockner, J. (1992). The Escalation of Commitment to a Failing Course of Action: Toward Theoretical Progress. Academy of Management Review, 17(1), 39–61. (journals.aom.org)
- Roth, S., Robbert, T., & Straus, L. (2015). On the Sunk-Cost Effect in Economic Decision-Making: A Meta-Analytic Review. Business Research, 8, 99–138. (link.springer.com)
- Bernanke, B. S. (1983). Irreversibility, Uncertainty, and Cyclical Investment. The Quarterly Journal of Economics, 98(1), 85–106. (academic.oup.com)
- Trigeorgis, L., & Reuer, J. J. (2017). Real Options Theory in Strategic Management. Strategic Management Journal, 38(1), 42–63. (sms.onlinelibrary.wiley.com)

コメントを残す