みなさん、おはようございます!こんにちは!こんばんは。Jindyです。
会議がうまい人というと、話が速い人、資料がきれいな人、場を仕切れる人を想像しがちです。
でも、仕事で本当に価値がある会議は、見栄えがいい会議ではありません。悪い情報が早く出て、前提が壊され、最後に意思決定できる会議です。
この違いは、経営だけでなく投資にも会計にも効きます。投資判断で怖いのは、知らないことそのものより、都合の悪い情報を見なくなること。会計で怖いのも同じで、減損の兆候や業績悪化の兆しが見えているのに、会議の空気がそれを表に出させないことです。
だから会議術は、単なるコミュニケーションの話ではありません。情報の品質管理であり、意思決定の内部統制でもある。
この記事では、立場を明確にする、客観と主観を分ける、本音で話す、相手を見る、異論を言う、ユーモアを使う、といった行動を、組織心理学や意思決定研究から掘り下げます。
読み終える頃には、会議で何を言うかだけでなく、どんな情報をどう出せば判断の質が上がるのかが見えてくるはずです。経営会議でも、投資判断でも、日常の大きな決断でも使える話です。

会議の質は意見の強さではなく、情報の切り分けで決まる – 立場を持つ人ほど、前提を疑う
会議で一番困るのは、誰も結論を持っていない状態です。
AでもBでもいいと思います。皆さんにお任せします。
一見すると協調的ですが、これでは議論の入口がありません。比較する軸も、反論する対象もないからです。
ただし逆に、最初から自分の案に惚れ込んでしまうのも危ない。必要なのは、強い意見ではなく、更新可能な意見です。
立場は明確にする。ただし、暫定回答として持つ
Schulz-Hardtらの2006年の研究では、メンバー間に異なる初期選好があるグループでは、議論が活発になり、情報探索の偏りが小さくなり、意思決定の質が改善しました。異論があるだけで、グループは自分たちの前提を点検しやすくなります。(pubmed.ncbi.nlm.nih.gov)
ここから実務で使える形に落とすなら、会議では自分の結論を隠さない方がいい。
現時点ではA案です。理由は売上成長率と投資回収期間です。ただし、解約率がこの水準を超えるならB案に変えます。
この言い方は強いです。
意見がある。根拠もある。しかも、何が起きたら意見を変えるのかまで開示している。
投資でも同じです。ある企業を買うとき、上がると思うだけでは弱い。売上成長、利益率、資本効率、バリュエーションなど、どの前提に賭けているのかを言語化する。さらに、その前提が壊れたら撤退する。
会議の立場表明は、投資でいう投資仮説に近いのです。
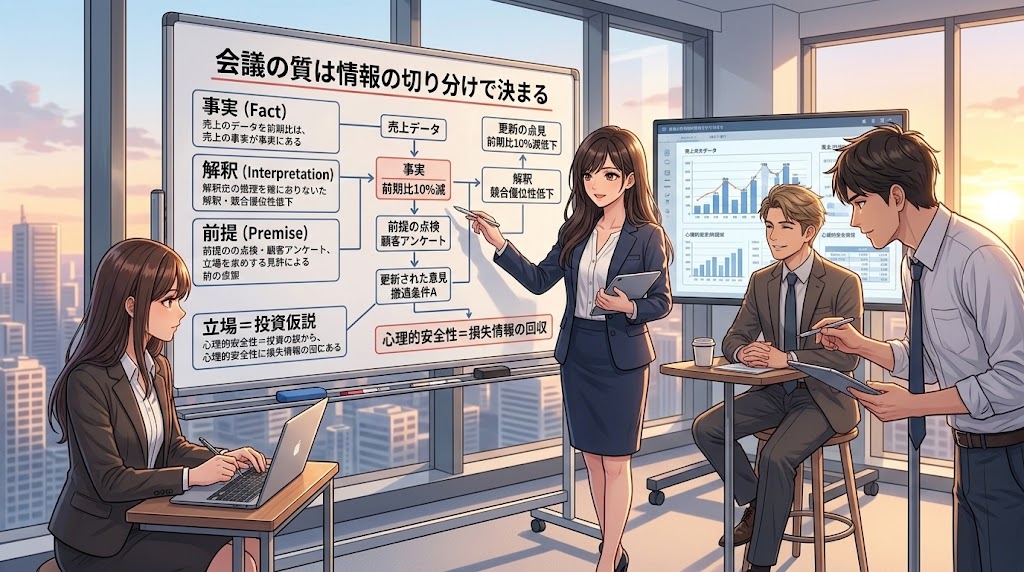
事実と解釈を混ぜると、会議は一気に濁る
数字を扱う会議で最も危ないのは、数字があるから客観的だと思い込むことです。
売上が10%落ちた。
これは事実です。
競合に負けている。
これは解釈です。
来期も厳しい。
これは予測です。
営業部門の対応が遅い。
これは評価です。
この4つが同じトーンで語られると、会議は簡単に壊れます。どこまでが観測事実で、どこからが推測なのか分からなくなるからです。
Rousseauが提唱したEvidence-Based Managementは、経営判断を思いつきや流行ではなく、利用可能な証拠に結びつけようとする考え方です。ここでいう証拠は、数字を見れば自動的に正解が出るという話ではありません。意思決定を、検証できる根拠に近づけるという思想です。(journals.aom.org)
会計は、この切り分けと相性がいい。
実績値。
見積り。
仮定。
判断。
財務諸表の裏側には、これらが混在しています。減損テストの将来キャッシュフローも、引当金も、公正価値評価も、数字の顔をしていますが、中には経営者の仮定が入っている。
だから良い会議では、数字を出すだけでは足りません。
この数字のうち、確定している部分はどこか。
どこから先が見積りか。
その見積りは何を前提にしているか。
ここまで分けて、ようやく議論できます。
経験則は捨てなくていい。ただし、効く場所を間違えない
データ重視というと、経験や勘を否定する話になりがちです。
それも雑です。
KahnemanとKleinは、専門家の直感がうまく機能する条件を検討し、環境に一定の規則性があり、判断の結果について学習できるフィードバックが得られる場合、熟練した直感が成立しうると論じました。逆に、予測可能性が低く、答え合わせもほとんどできない領域では、自信と精度が一致しないことがあります。(pubmed.ncbi.nlm.nih.gov)
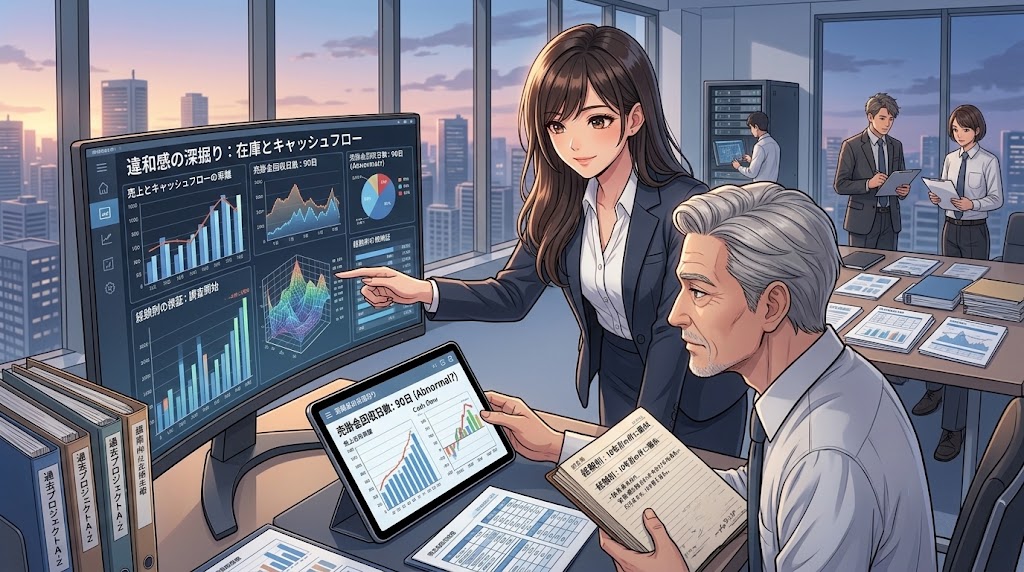
数字を作る実務でも、ベテランが月次の動きを見て、なんか変だと気づくことがあります。
その感覚自体を捨てる必要はありません。
ただし、その瞬間に結論にしてはいけない。
違和感は調査の入口にする。
売掛金の回収日数が伸びている。
在庫回転が鈍っている。
売上は伸びているのに営業キャッシュフローが弱い。
感覚を数字に落とし、数字から原因を掘る。これなら経験と客観性は喧嘩しません。
良い会議では、強い人が勝つのではなく、仮説が更新されます。
立場を持つ。
事実と解釈を分ける。
経験則は検証のきっかけとして使う。
この3つが揃うと、会議は意見交換の場から、仮説を時価評価する場に変わります。
会計で簿価を抱え続けると現実とのズレが大きくなるように、会議でも古い前提を抱え続ければ判断は劣化する。意見にも、ときどき減損テストが必要です。
心理的安全性は優しさではなく、損失情報を回収する仕組み – 本音と異論を資産に変える
本音で話そう。
よく聞く言葉ですが、これも扱いを間違えると危ない。
本音とは、思ったことを全部そのまま口にすることではありません。組織に必要なのは感情の放流ではなく、表に出ないと損失になる情報を出すことです。
ここを取り違えると、率直な会議ではなく、ただ空気の悪い会議になります。
心理的安全性の価値は、嫌な情報が早く上がることにある
Edmondsonの1999年の研究は、心理的安全性を、対人的なリスクを取っても安全だというチームの共有認識として扱い、チームの学習行動との関係を示しました。その後、Frazierらのメタ分析でも、心理的安全性は仕事上の行動や成果と関係する概念として整理されています。(journals.sagepub.com)
経営の視点で見ると、心理的安全性は福利厚生ではありません。
早期警戒装置です。
製品に問題がある。
予算達成が怪しい。
案件の採算が崩れている。
顧客が離れそう。
この投資、前提がおかしい。
こういう話ほど、上司が聞きたくない情報です。そして、会社にとって価値が高い情報でもある。
会計でいえば、悪材料を早く認識できる組織と、決算直前まで隠す組織では、同じ損失でも経営の対応余地がまるで違います。
損失を発生させないことだけが管理ではない。
損失の兆候を早く認識することも管理です。
本音は人に向けず、前提に向ける
ただし、異論なら何でもいいわけではありません。
De DreuとWeingartのメタ分析では、人間関係上の対立は、チームのパフォーマンスや満足度と負の関係を持っていました。また、仕事上の論点をめぐる対立も、常にプラスになるわけではないことが示されています。(pubmed.ncbi.nlm.nih.gov)
ここ、かなり大事です。
率直さと攻撃性は別物です。
この計画は甘いと思います。
なら議論できます。
あなたはいつも見通しが甘い。
になると、人間の防衛本能が前に出る。
投資委員会でも同じです。案件担当者を否定した瞬間、議論は案件の価値から担当者の面子へ移ります。すると、本来チェックすべき売上前提、継続価値、資本コスト、下振れシナリオが脇に追いやられる。
攻撃すべきは人ではなく、モデルです。
疑うべきは人格ではなく、前提です。
数字を作る側からすると、この違いは大きい。数字は直せます。仮定も直せます。でも、人を否定すると、その人は次から悪い数字を持ってこなくなるかもしれない。
それが一番高くつきます。
沈黙は無料ではない
MorrisonはEmployee VoiceとSilenceの研究レビューで、従業員が改善提案、懸念、問題情報を上位者に伝える行動と、それを差し控える沈黙を整理しています。沈黙すると、組織は有用な情報を失います。DetertとBurrisの研究でも、管理職が意見に開かれていると認識されることと、部下の発言行動との関係が示され、その間に心理的安全性が関わっていました。(annualreviews.org)
つまり、結論に納得できないなら、一応言う。
これは性格の問題ではなく、情報管理の問題です。
ただし、一応言うだけでは弱い。
反対です。
理由はこの前提です。
代替案はこれです。
ここまで揃うと、異論が資産になります。
投資でも、反対意見は邪魔者ではありません。むしろ、自分が見落としているリスクを無料で持ってきてくれる存在です。
ポートフォリオにヘッジを入れるように、意思決定にも反対意見というヘッジを入れる。
賛成者だけで作った事業計画は、上振れケースだけ入れたDCFに似ています。見た目は美しい。でも、その美しさが怖い。
本音で話せる組織とは、言いたい放題の組織ではありません。
都合の悪い事実が、途中で消えない組織です。
会計には保守主義という発想があります。将来を悲観しろという意味ではなく、不確実性のある世界で、都合のいい数字だけを先取りしないための知恵です。
会議にも似た仕組みが要る。楽観論を禁止する必要はない。ただ、反対情報が同じテーブルに乗る設計にしておく。これだけで意思決定はかなり健全になります。
良い会議は意思決定の前に摩擦をつくる – 頷き、拍手、ユーモアの使いどころ
会議では内容だけでなく、反応も情報になります。
頷く。
目を見る。
笑う。
拍手する。
どれも小さな動作ですが、場の空気を変えます。
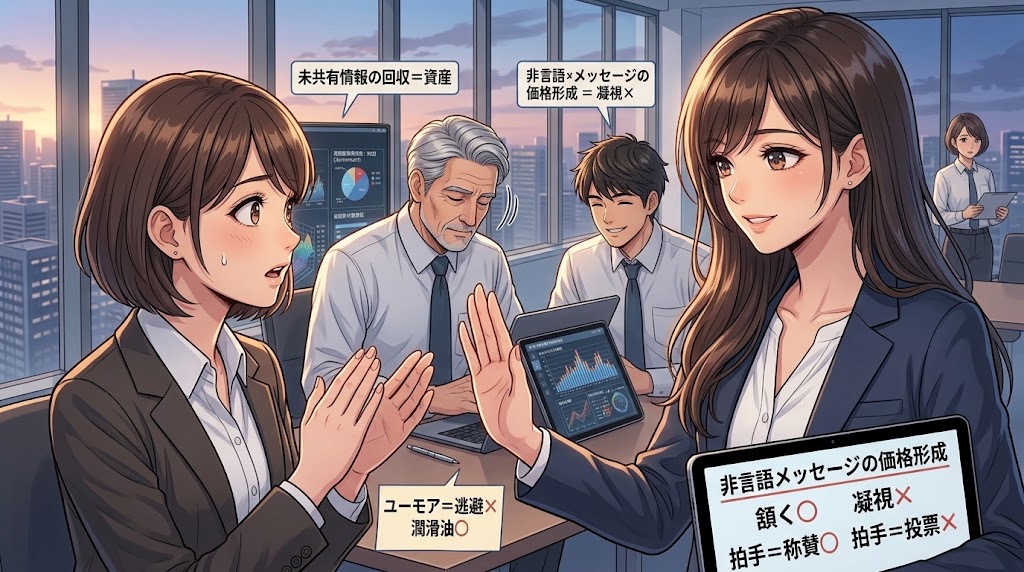
だからこそ、善意だけで使うと危ないものもある。会議の非言語コミュニケーションは、意思決定の価格形成に似ています。周囲の反応を見て、人は自分の発言価値を推測するからです。
頷くのはいい。でも、圧をかけるほど見つめなくていい
BodieのActive-Empathic Listening研究では、良い聞き方を、相手の情報を受け取り、処理し、反応する一連の行動として捉えています。単に黙っているだけでは、聞いていることは相手に伝わりません。(tandfonline.com)
会議なら、頷く、短く相槌を打つ、質問する、要約して返す。
このあたりはかなり実用的です。
一方で、目を見ることは万能ではありません。Chenらの実験では、意見が対立する説得場面で、話し手の目をより直接見ることが、むしろ相手の主張への抵抗と結びつきました。目を見るほど説得できる、という単純な話ではないのです。(pubmed.ncbi.nlm.nih.gov)
会議の目的は、相手を目力で落とすことではありません。
私は聞いています。
それが伝われば十分です。
特に反対意見を言う人に必要なのは、凝視ではなく、途中で遮らず、最後まで聞くことです。
拍手は称賛には使えるが、意見への投票にしない
拍手はポジティブなので、会議でも良さそうに見えます。
ただ、ここには落とし穴があります。
Mannらが観客の拍手を調べた研究では、拍手の開始や継続には社会的な伝染があり、周囲の行動が自分の拍手行動に影響しました。(pubmed.ncbi.nlm.nih.gov)
これを意思決定の場に持ち込むと、ちょっと怖い。
A案がいいと思います。
👏👏👏
この瞬間、拍手は称賛ではなく、多数派の可視化になります。
まだ何も言っていない人は、A案に反対すると場を壊すような感覚を持つかもしれない。
市場でも、価格が上がっているから正しいと思い、さらに買いが集まる局面があります。会議も似ています。賛成が見えると、賛成そのものが新しい情報として扱われてしまう。
成果への拍手はいい。
挑戦への拍手もいい。
ただし、意思決定前の特定意見への拍手は慎重な方がいい。会議では人気投票より、未共有情報を回収する方が価値があります。
深刻なときほど、ユーモアは逃避ではなく余白になる
最後はユーモアです。
仕事が詰まっているときに冗談なんて、と感じる人もいるでしょう。
ところが、職場のポジティブなユーモアを扱ったMesmer-Magnusらのメタ分析では、ユーモアは仕事上のさまざまな望ましい結果と関連していました。またLehmann-WillenbrockとAllenは、54チームの実際の会議を録画してユーモアと笑いの流れを分析し、ユーモアの連鎖とチームの行動・成果との関係を報告しています。(doi.org)
もちろん、問題を茶化せばいいわけではありません。
数字が危ないのに、まあ何とかなるでしょ、と笑うのはただの現実逃避です。
使えるユーモアは逆です。
状況の深刻さを共有したうえで、人間の緊張だけを少し下げる。
会議が硬直すると、人は間違えないことを優先し始めます。質問しない。異論を言わない。無難な発言だけになる。
そこで少し笑える余白があると、もう一度考える余地が生まれる。
ユーモアは問題を軽くするためではなく、人が問題に向き合い続けるための潤滑油として使う。そのくらいがちょうどいいと思います。
頷きも、視線も、拍手も、笑いも、全部メッセージです。
自分では何も発言していないつもりでも、周囲にはシグナルを出している。
投資家が価格だけでなく出来高を見るように、会議でも発言内容だけでなく、場の反応を見る必要があります。
誰が話すと皆が黙るのか。
誰の意見だけ拍手されるのか。
反対意見のあとに空気が凍らないか。議事録には残らない。でも、意思決定の質を左右する数字にならない情報です。


結論 良い会議とは、未来の損失を早く認識する仕組みである
会議の価値を、時間内に終わったか、結論が出たか、雰囲気が良かったかだけで測ると、本質を外します。
会議は、まだ財務諸表に出ていない未来を扱う場所です。
売上が落ちる前の違和感。
投資案件が失敗する前の前提の弱さ。
顧客が離れる前の小さな兆候。
組織が壊れる前の言いにくい一言。
数字になったときには、もう遅いものがある。
だから経営に必要なのは、正しい人を集めることだけではありません。間違いが早く表面化する仕組みを作ることです。
これは投資にもそのまま当てはまります。
良い投資家は、毎回未来を当てる人ではない。自分の仮説が壊れたとき、それを早く認識できる人です。含み損そのものより、間違いを認められず持ち続ける方が危ない。
会計も同じです。
見積りは外れます。
予算も外れます。
事業計画も外れます。
問題は外れることではなく、外れ始めた事実が組織の中で消えることです。
そして人生も、たぶん似ています。
自分はこう思う。
でも、違うかもしれない。
だから人の話を聞く。
嫌な事実も見る。
必要なら考えを変える。
それでも最後は、自分で決める。
この往復ができる人は強い。
会議とは、会社の縮図なのかもしれません。
誰が正しかったかを決める場所ではなく、みんなで少しずつ間違いを減らす場所。
数字を作る仕事をしていると、最後に残る数字だけが答えのように見えます。
でも、その数字ができる前には、無数の判断があります。
何を疑ったか。
何を聞いたか。
何を言えなかったか。
そして、都合の悪い情報をちゃんとテーブルに載せられたか。
良い数字は、良い議論の後ろからついてくる。
会議を見るなら、一番見たいのはそこです。
会議と意思決定を、もう一段深く考えるための5冊
1.『恐れのない組織 「心理的安全性」が学習・イノベーション・成長をもたらす』エイミー・C・エドモンドソン
心理的安全性という言葉を、単なる居心地の良さではなく、組織が失敗や異論から学習するための仕組みとして理解したい人に向く一冊です。対人関係への不安が組織に何を起こすのかを、さまざまな組織の事例とともに扱っています。この記事で触れた、悪い情報が早く上がる組織、本音を人ではなく前提に向ける組織、沈黙をコストとして考える視点を最も直接的に掘り下げられます。心理的安全性という言葉が少し便利に使われすぎていると感じる人にも、概念の原点を確認する材料になります。


2.『多様性の科学 勝てる組織の条件』マシュー・サイド
同じように優秀な人を集めれば、良い判断ができる。そんな直感を疑うところから始まります。扱われるのは、画一的な集団が生む死角、不均衡なコミュニケーション、エコーチェンバー、平均値の落とし穴など。この記事の、異論そのものに情報価値があるという話を、個人の勇気ではなく集団の設計という側から考え直せます。反対意見を増やせばいい、という単純な話ではなく、なぜ似た視点だけを集めると全員が賢くても間違えるのか。その構造を知りたい人には、心理的安全性とは別方向から会議の怖さが見えてきます。

3.『具体と抽象 世界が変わって見える知性のしくみ』細谷功
会議が噛み合わない原因は、意見が違うからとは限りません。片方は個別事例を話し、もう片方は原則を話している。片方は今月の数字を見て、もう片方は事業構造を見ている。そんな、思考の階層のズレを理解する助けになるのが本書です。具体と抽象を往復しながら、関係性、構造、本質、バイアスなどを考えていきます。この記事で分けた事実・解釈・予測・評価をさらに一段掘り下げ、議論のどこで話がズレているのかを見抜きたい人向け。他の4冊が組織や投資を扱うのに対し、思考そのものの解像度を上げる役割を担います。

4.『コーポレート・ファイナンスの思考法 資本コストとPBRの世界観』内田交謹
会議で交わされる議論を企業価値へつなげたいなら、ファイナンスの物差しが必要になります。本書は資本コストとPBRを軸に、投資決定、企業・事業評価、株主還元、負債、成長期待などを、具体例や企業の開示と結びつけて整理しています。この記事で触れた投資回収、資本コスト、DCF、数字の前提といった話を、感覚ではなく理論として接続できる一冊です。利益が増える案なら良いのか、ROEが上がれば企業価値も上がるのか、といった疑問を持つ人ほど相性がいい。会議の質を、最終的な資本配分の質まで引き延ばして考えられます。

5.『ビジネスエリートになるための 投資家の思考法 The Investor’s Thinking』奥野一成
企業の中にいると、どうしても自社の事情から物事を見ます。投資家は逆です。その企業に資本を預ける価値があるのか、外側から問い続けます。本書では、プロ投資家が企業をどう見て、どのように情報を集め、比較し、分け、分析するのかが扱われています。この記事の、立場を投資仮説として持つ、反対情報をヘッジとして使う、数字と事業構造を往復するという部分を、投資家の側から補強できます。会議で社内論理に閉じたくない人や、決算書を読むところから企業を見るところへ進みたい人に、他の4冊とは違う外部株主の視点を与えてくれます。

組織の沈黙や心理的安全性から入りたいなら『恐れのない組織』、異論や認知の多様性を掘りたいなら『多様性の科学』から入るとテーマにつながりやすいです。会議で話が噛み合わない理由を思考レベルから整理したいなら『具体と抽象』。数字を経営判断や企業価値へ接続したいなら『コーポレート・ファイナンスの思考法』が向いています。そして、社内の視点をいったん外し、資本を預ける側から企業を見る感覚を身につけたいなら『投資家の思考法』。同じ会議を見ても、この5つのレンズを持つと、発言内容だけではなく、情報がどう集まり、どう歪み、最終的にどこへ資本が配分されるのかまで見えるようになります。
それでは、またっ!!


引用論文・参考文献
- Schulz-Hardt, S., Brodbeck, F. C., Mojzisch, A., Kerschreiter, R., & Frey, D. (2006). Group Decision Making in Hidden Profile Situations: Dissent as a Facilitator for Decision Quality. Journal of Personality and Social Psychology, 91(6), 1080–1093. doi:10.1037/0022-3514.91.6.1080
- Rousseau, D. M. (2006). Is There Such a Thing as Evidence-Based Management? Academy of Management Review, 31(2), 256–269. doi:10.5465/AMR.2006.20208679
- Kahneman, D., & Klein, G. (2009). Conditions for Intuitive Expertise: A Failure to Disagree. American Psychologist, 64(6), 515–526. doi:10.1037/a0016755
- Edmondson, A. (1999). Psychological Safety and Learning Behavior in Work Teams. Administrative Science Quarterly, 44(2), 350–383. doi:10.2307/2666999
- Frazier, M. L., Fainshmidt, S., Klinger, R. L., Pezeshkan, A., & Vracheva, V. (2017). Psychological Safety: A Meta-Analytic Review and Extension. Personnel Psychology, 70(1), 113–165. doi:10.1111/peps.12183
- De Dreu, C. K. W., & Weingart, L. R. (2003). Task Versus Relationship Conflict, Team Performance, and Team Member Satisfaction: A Meta-Analysis. Journal of Applied Psychology, 88(4), 741–749. doi:10.1037/0021-9010.88.4.741
- Morrison, E. W. (2014). Employee Voice and Silence. Annual Review of Organizational Psychology and Organizational Behavior, 1, 173–197. doi:10.1146/annurev-orgpsych-031413-091328
- Detert, J. R., & Burris, E. R. (2007). Leadership Behavior and Employee Voice: Is the Door Really Open? Academy of Management Journal, 50(4), 869–884. doi:10.5465/AMJ.2007.26279183
- Bodie, G. D. (2011). The Active-Empathic Listening Scale: Conceptualization and Evidence of Validity Within the Interpersonal Domain. Communication Quarterly, 59(3), 277–295. doi:10.1080/01463373.2011.583495
- Chen, F. S., Minson, J. A., Schöne, M., & Heinrichs, M. (2013). In the Eye of the Beholder: Eye Contact Increases Resistance to Persuasion. Psychological Science, 24(11), 2254–2261. doi:10.1177/0956797613491968
- Mann, R. P., Faria, J., Sumpter, D. J. T., & Krause, J. (2013). The Dynamics of Audience Applause. Journal of the Royal Society Interface, 10(85), 20130466. doi:10.1098/rsif.2013.0466
- Mesmer-Magnus, J., Glew, D. J., & Viswesvaran, C. (2012). A Meta-analysis of Positive Humor in the Workplace. Journal of Managerial Psychology, 27(2), 155–190. doi:10.1108/02683941211199554
- Lehmann-Willenbrock, N., & Allen, J. A. (2014). How Fun Are Your Meetings? Investigating the Relationship Between Humor Patterns in Team Interactions and Team Performance. Journal of Applied Psychology, 99(6), 1278–1287. doi:10.1037/a0038083
コメントを残す