みなさん、おはようございます!こんにちは!こんばんは。Jindyです。
能力がある人ほど、自分の能力を正確に測れているとは限りません。
むしろ厄介なのは、自分にとって当たり前になった強みです。判断が速い。曖昧な状態でも前に進める。数字の違和感にすぐ気づく。人に言われなくても論点を切り分ける。本人からすれば、いつもの仕事。でも周囲から見ると、その一言で会議の流れが変わり、その判断で他人の仕事の優先順位まで動くことがあります。
これは性格の話だけではありません。組織における権力、職業アイデンティティ、心理的安全性の話です。
この記事では、起業のように高い自律性を求められる環境で身についた力が、会社という組織に入ったとき、なぜ初めて自分にも見えるようになるのかを考えます。そして、その力が経営では推進力になり、投資では優位性になり、会計の現場では判断品質を上げる一方で、使い方を間違えると周囲の情報を消してしまう理由まで掘ります。
ここが分かると、人を見る目も少し変わります。決算書の数字だけで経営者を評価しなくなる。会議でよく話す人だけを影響力のある人だと思わなくなる。自分の発言が組織の中で何倍に増幅されているかも意識できる。
そしてたぶん一番使えるのは、自分の強みを弱めずに、周囲を黙らせない方法が見えてくることです。
たとえば、投資先の社長が圧倒的に優秀に見えるとき。私はその優秀さそのものより、反対意見が社内で生き残れる構造があるかを見たくなります。会計でも同じで、仕訳が正しいかだけでは足りない。その仕訳に至る前提を誰が疑えるのかが、数字の信頼性を左右します。個人の強さと組織の健全さは、似ているようで別物です。

起業で鍛えた能力は、会社に入っても消えない – キャリアを変えても仕事のOSは残る
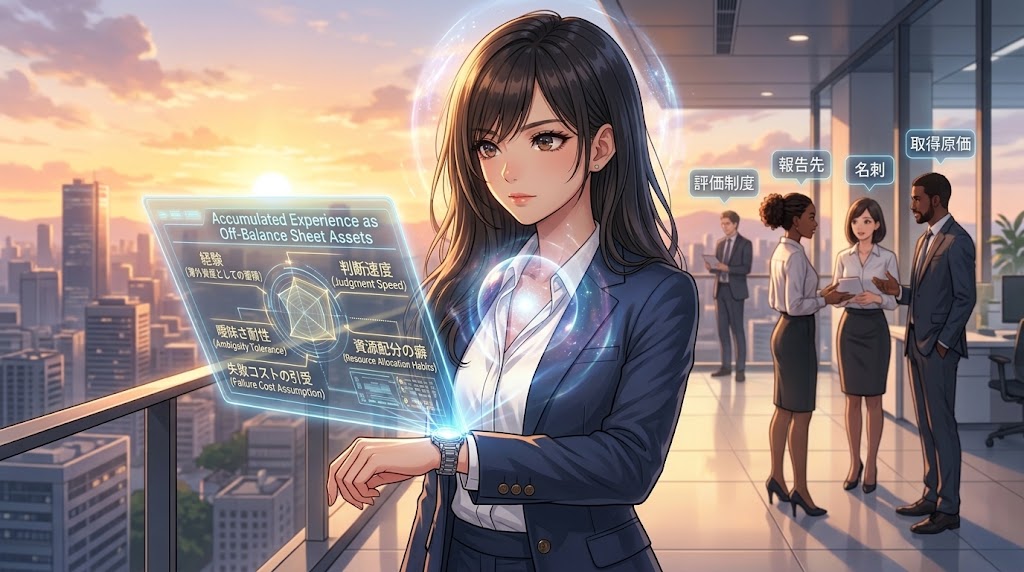
転職すると肩書きは変わります。名刺も変わる。評価制度も、報告先も、会議の作法も変わる。
でも、人間はそんなに簡単に初期化されません。
長く自分で意思決定してきた人は、会社に入った瞬間に意思決定を待つ人になるわけではない。キャリアの履歴は履歴書の一行ではなく、思考の癖として残ります。
元起業家には、起業家的な自己認識が残る
Feng、Allen、Seibertの研究は、過去に起業経験を持ち、その後に企業で働いた人を調べています。結果として、元起業家は起業経験のない社員より早く離職する傾向があり、その関係を説明する要素として起業家的アイデンティティが示されました。一方、仕事の自律性が高く、起業家的な機会がある職場では、その傾向が弱まります。
面白いのは、起業経験が単なる経歴ではなく、自分はどう働く人間なのかという自己認識にまで入り込んでいる点です。
自分で課題を見つけ、自分で優先順位をつけ、不完全な情報でも決める。それを何年も続ければ、承認を待ってから動く方が不自然になることがあります。
会計で言えば、これは取得原価ではなく簿外資産に近い。職歴欄には会社名や役職しか載りませんが、その裏には判断速度、曖昧さへの耐性、資源配分の癖、失敗コストを引き受けた経験が蓄積しています。
BSには出ない。でも価値はある。
だから企業を見るとき、人的資本を人数や研修費だけで測ると取りこぼします。価値を生むのは、経験がどんな判断回路に変わっているかだからです。同じ10年でも、決める側で過ごした10年と、決められたことを精度高く実行した10年では、蓄積される無形資産が違います。優劣ではなく、資産の種類が違う。経営側はそこを見誤ると、採用した能力を制度で潰します。
元起業家の経験は、企業のイノベーションにも持ち込まれる
LindbjergとVladaselは、デンマークの企業・従業員データとイノベーション調査を組み合わせ、元創業者の採用と企業のイノベーション売上の間に正の関係を報告しています。
ここで注目したいのは、起業経験者の価値を単純な知識量だけで説明していないことです。
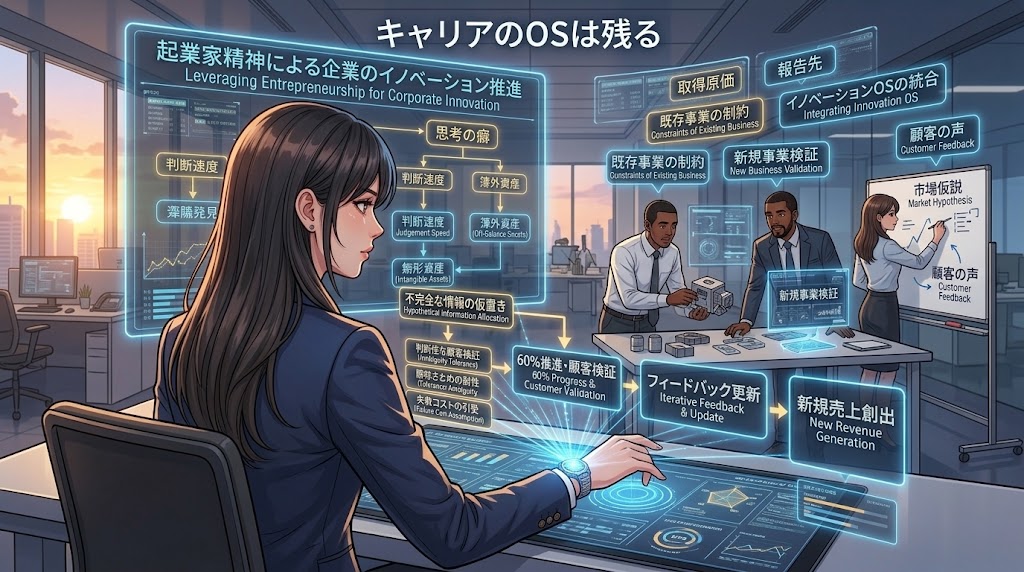
新規事業や投資案件では、必要な情報が全部そろってから判断できることなど、ほぼありません。市場規模は推計。競合の動きも仮説。原価も売価も将来値。つまり経営は、完成した決算書を読む仕事ではなく、まだ存在しないPLを仮置きしながら資源を張る仕事です。
元起業家が持ち込みやすいのは、ここへの耐性でしょう。
数字がないから止まるのではなく、どの数字なら仮置きできるかを決める。100点の情報を待つより、60点で進みながら更新する。この癖は、既存企業の新しい売上を作る場面で効きやすい。
環境が変わると、自分の強みが初めて相対化される
Ibarraの職業アイデンティティ研究では、人が新しい役割に適応するとき、周囲の人を観察し、試しに新しい振る舞いを取り、外部からの反応を通じて自分の職業上の自己像を作り直していく過程が描かれています。
ここから一歩進めて考えると、環境を変えることには、自分を相対化する作用があります。
ずっと起業家なら、自分が最終的に決めるのは日常です。周囲より決断が速くても、それを能力とは感じにくい。魚が水を意識しないのと似ています。
ところが会社に入ると、承認、根回し、職位、職掌、会議体という比較装置が一気に増えます。そこで、自分ならもう決めているのにまだ会議が続いている、自分には明らかな論点がまだ共有されていない、といった差が見える。
その瞬間、今まで空気だった能力に値札がつきます。
投資でも同じです。企業の強さは、設備や現金のように見える資産だけでは決まりません。意思決定の速さ、顧客理解、資本配分能力のような簿外の力がROICや成長率に転写され、数年後に数字として姿を現します。
人間も同じです。キャリアの中で蓄積した強みは、本人が認識する前からすでにリターンを生んでいることがある。
問題は、その資産に気づいた後です。資産は持っているだけでは価値にならない。どう運用するかで、リターンにも損失にもなります。
強みは組織に入ると権力へ変わる – 肩書きがなくても人は他人を動かせる
権力という言葉を聞くと、社長、部長、人事権、決裁権を想像しがちです。
でも現場では、もっと静かな権力があります。
この人が言うなら正しいだろう。この人が反対するなら通らないだろう。この人に聞けば早い。そう周囲が感じた時点で、その人の能力は個人の能力を超えて、他人の行動を変える力になっています。
専門性は、気づかないうちに議決権になる
経理や財務の現場を考えると分かりやすいです。
会計論点に詳しい人、投資採算を瞬時に読める人、数字の異常を見つけられる人。その人に正式な決裁権がなくても、会議では発言に重みが出ます。
これは株式にたとえるなら、持株比率として表示されない議決権です。
本人は一意見のつもりでも、周囲は専門家の結論として受け取る。本人が5割の確信で話していても、聞き手が9割の確信に変換することさえある。
ここ、組織ではかなり怖い。
なぜなら影響力は、発言者の意図ではなく、受け手がどう重み付けするかで決まるからです。会計でいうなら、自分が計上した金額ではなく、市場が何倍のマルチプルをつけるかに近い。
逆に、数字に強い人ほど注意が必要な場面もあります。モデルを作れる人は、前提を置く権限まで自然に握りやすい。売上成長率を何%にするか、撤退確率をどう見るか、資本コストを何%に置くか。Excel上ではセル一つでも、その前提が投資判断の結論をほぼ決めることがあります。計算力と権力は、実務では意外と近いところにあります。
権力はアクセルを強くする
Keltner、Gruenfeld、AndersonのPower, Approach, and Inhibitionは、権力が高い状態では報酬や行動への接近が強まり、低い状態では脅威や制約への注意が強まりやすいという理論を提示しました。
つまり同じ会議でも、力を持つ側と持たない側では見ているリスクが違います。
力を持つ側は、やればいい、試せばいい、進めようと考えやすい。一方、力の弱い側は、失敗したら誰が責任を負うのか、反対したら評価に響かないか、余計なことを言って面倒にならないかを見る。
経営では前者が必要です。誰もアクセルを踏まなければ会社は動かない。
ただ、アクセルが強い人ほど、自分以外の人がブレーキを踏んでいる理由を臆病さだけで処理すると危ない。ブレーキ側しか見えていない情報があるかもしれないからです。
力を持つほど、自分の視点が世界の標準になりやすい
Galinskyらの研究では、権力を持つ状態に置かれた参加者ほど、他者の視点や知識状態を考慮しにくく、感情の読み取り精度も低くなる傾向が示されました。
Fastらの研究では、権力感が過信を強め、意思決定上の損失につながる実験結果も報告されています。
ここを投資家目線で見ると、ものすごく馴染みがあります。
成功した経営者が危険になる瞬間は、能力がなくなった時とは限りません。過去の成功によって自分の判断への確信が強まり、反証情報のウェイトを下げ始めた時です。
企業買収で高値をつける。撤退すべき事業に追加投資する。市場が変わったのに過去の勝ち筋を繰り返す。
会計上は減損として最後に出てきますが、その損失は減損テストの日に生まれたわけではない。もっと前の、反対意見を聞かなくなった瞬間から始まっていることがあります。
だから権力の怖さは、偉そうになることではありません。
自分の判断が正しい確率以上に、周囲が自分を正しいと思い始めることです。
この差が大きくなるほど、組織の情報市場は歪みます。反対意見の価格が上がり、賛成意見だけが安く流通する。経営者にとって最悪なのは、間違えることではなく、間違いを修正する情報が上まで届かなくなることです。
本当に危ないのは、強い人ではなく情報を消す人である – 沈黙は組織の簿外債務になる
影響力が強い人を見ると、もっと謙虚になるべきだという話になりがちです。
でも、それだけでは雑です。
会社には強く決める人が必要です。投資も経営も、全員が納得するまで待っていたら機会を失います。問題は、強く決めることではない。決めるまでの過程で、都合の悪い情報まで消してしまうことです。
人は意見がないから黙るわけではない
MorrisonのEmployee Voice and Silenceのレビューは、従業員がなぜ発言し、なぜ沈黙するのかについて大量の研究を整理しています。
人が黙る理由は、何も考えていないからとは限りません。
言っても変わらない。関係を悪くしたくない。評価を下げたくない。面倒な人と思われたくない。
この計算が働けば、沈黙は合理的な選択になります。
経営側から見ると、ここが厄介です。会議で反対意見が出なかったという事実と、反対意見が存在しなかったという事実はまったく違う。
監査でも同じでしょう。証憑が見つからないことは、取引がなかった証拠ではありません。absence of evidenceとevidence of absenceを混同すると、判断を誤ります。
組織の沈黙も同じです。
開かれた上司ほど、悪いニュースを早く受け取れる
DetertとBurrisは、3,149人の従業員と223人の管理者を対象に、管理者のオープンさと部下の改善提案行動を調べました。結果として、上司が意見を受け入れると部下が認識することは、発言行動とより一貫して関連し、その関係には心理的安全性が関わっていました。
これを経営管理の言葉に直すと、心理的安全性は優しさではなく、早期警戒システムです。
現場の違和感、顧客の離反、原価悪化、不正の兆候、無理なKPI。こうした情報は、最初から月次レポートの赤字で届くわけではありません。
最初は誰かの小さな違和感です。
その違和感を口にできる組織なら、損失がPLに出る前に手を打てる。言えない組織では、問題が会計数値として確定してから経営が知ります。
それでは遅い。
そして沈黙コストは、管理会計の予実差異にも出にくい。予算未達の理由が市場環境として整理されていても、その前段で現場が無理だと分かっていたのに言えなかった可能性までは、差異分析表から読めません。数字は結果を説明してくれますが、なぜ早く止められなかったかまでは自動では教えてくれない。そこに組織設計の仕事があります。
沈黙は、将来損失なのに引当金を積めない
会計には引当金という考え方があります。将来の支出や損失が見込まれ、一定の条件を満たせば先に費用認識する。
ところが組織の沈黙には、そんな勘定科目がありません。
反論できない空気。上司の顔色を読む習慣。どうせ言っても無駄という諦め。これらは貸借対照表に載らないし、月次決算でも見えません。
でも経済的には負債に近い。
ある日突然、大口顧客が離れる。案件が炎上する。不正が表面化する。優秀な人が辞める。その時になって初めて、以前から情報があったことに気づく。
投資家がガバナンスを見る理由もここです。取締役会の人数や独立社外取締役の比率だけでは足りない。本当に知りたいのは、悪いニュースがCEOまで上がる会社なのかです。
自分の権力を自覚するという話を、自己反省だけで終わらせるのはもったいない。
自覚とは、自分を小さくすることではありません。自分の発言に何倍のレバレッジがかかっているかを知ることです。
強い人が弱く振る舞えば会社は進まない。必要なのは、決める時は決めること。その代わり、決める前には情報市場を開いておく。反対意見の取引コストを下げておく。その設計までできて、強みはようやく組織の資産になります。


結論 自分の強さに気づくことは、強さを手放すことではない
会計をやっていると、数字になったものは見やすい。でも、本当に怖いのは数字になる前です。
減損は突然発生したように見えて、実際にはずっと前から事業価値が傷んでいたかもしれない。キャッシュ不足も、資金が尽きた日に始まったわけではない。経営者への過度な依存も、優秀な人が辞めた日に突然生まれたわけではありません。
人の権力も同じです。
肩書きがついた日から生まれるとは限らない。専門性、判断速度、経験、実績、説明力。そうしたものが積み重なると、知らないうちに他人の意思決定へ影響するようになります。
だから、自分には権力なんてないと思うことが謙虚さだとは限りません。
むしろ危うい。
自分の言葉が軽いと思って強く投げたのに、相手には重く届いているかもしれないからです。
投資家は、レバレッジの存在を知らずにレバレッジを使う人を怖がります。経理は、簿外債務を嫌います。経営者は、見えないリスクをできるだけ可視化しようとします。
ならば、自分自身の影響力だけを簿外に置いておく理由はありません。
強みは、認識した瞬間に嫌なものになるわけではない。むしろ、そこから初めて管理できるようになります。
自分が強いなら、強いままでいい。
速く決められるなら、速く決めればいい。深く考えられるなら、深く考えればいい。人より遠くまで見えるなら、その視界も使えばいい。
ただ、ときどき自分の後ろを見る。
自分が速く走りすぎて、誰かの声を置いてきていないか。
自分が正しすぎて、間違いを教えてくれる人を消していないか。
自分の強みが、誰かの沈黙によって維持されていないか。
資本は、持っている量より配分で差がつきます。
能力も同じです。
人生の後半になるほど問われるのは、どれだけ強いかではなく、その強さをどこに配るかです。
自分の力を自覚することは、傲慢になることではありません。
それは、自分という資産を初めて連結範囲に入れることなのだと思います。
強さと組織を、もう一段深く考えるための5冊
1.『越境人材 個人の葛藤、組織の揺らぎを変革の力に変える』原田未来
起業家と会社員のように異なる環境をまたぐと、能力そのものより、自分が何を当然視していたかが見えてきます。本書は、ホームを離れる越境が個人の成長と組織変容にどう作用するかを扱い、越境人材を組織が活かせない理由まで踏み込みます。本文で触れた、環境が変わると自分の強みが相対化されるという論点を、キャリアと組織の両側から考えたい読者に向きます。ほかの4冊が組織心理や経営理論を主に扱うのに対し、個人が境界を越えることで自己認識が変わる過程に焦点があるのが特徴です。


2.『恐れのない組織 「心理的安全性」が学習・イノベーション・成長をもたらす』エイミー・C・エドモンドソン
強い人が悪いのではなく、悪いニュースが上がらなくなることが危ない。本書は心理的安全性を、仲良し文化ではなく、異論や失敗、疑問を率直に口にできる組織条件として掘り下げます。本文の「沈黙は組織の簿外債務になる」という論点を理論と事例で補強する位置づけです。会議で反対意見が出ないのは本当に合意なのか、優秀な上司ほど部下を黙らせることはないのか、と疑問を持つ人に向きます。5冊の中では、情報が経営層まで届くかという組織の配管を最も真正面から扱う一冊です。

3.『THINK AGAIN 発想を変える、思い込みを手放す』アダム・グラント
強みが権力に変わるときに厄介なのは、能力よりも確信です。本書は、いったん得た結論を守るのではなく、自分の前提を更新し続ける再考の技術を扱います。本文で触れた権力と過信、反証情報の軽視という問題を、個人の思考習慣から逆照射できます。投資判断で自分のストーリーに固執してしまう、会議で自分の案を先に正当化してしまう、という人には特に相性がいいでしょう。ほかの4冊が組織や企業を主語にするのに対し、自分の頭の中にある小さな権力構造を点検する本として読めます。

4.『両利きの経営(増補改訂版) 「二兎を追う」戦略が未来を切り拓く』チャールズ・A・オライリー、マイケル・L・タッシュマン
元起業家のような探索型の人材が、成熟企業でなぜ浮いたり、逆に変革の起点になったりするのか。その背景を考えるうえで効くのが探索と深化の考え方です。本書は、既存事業を磨く能力と、新しい事業を探す能力を同じ組織でどう共存させるかを、組織文化やリーダーシップまで含めて扱います。本文の「起業家的OSを会社が潰すことがある」という問題を、個人ではなく組織設計の側から見たい人に向きます。5冊の中では、強い個人をどう配置し、既存組織と衝突させずに使うかという経営者の視点が最も濃い本です。

5.『コーポレート・ライフサイクル 投資と経営の解像度を高めるフレームワーク』アスワス・ダモダラン
会計と投資の視点までつなげるなら、この本が一番遠くまで連れていってくれます。ダモダランは企業をスタートアップ、高成長、成熟、衰退といったライフサイクルで捉え、投資、資金調達、配当、企業価値評価、経営のあり方が段階ごとに変わることを整理します。本文で扱った起業家的な強みも、企業の成長段階によって価値が変わると考えると見え方が変わります。なぜ若い会社で強みだった行動が成熟企業では暴走になるのか、投資家は経営者の資質をどこまで株価に織り込むべきか、という疑問を持つ読者に向きます。5冊の中で最も会計・ファイナンスに近い一冊です。

キャリアを変えることで自分の強みがどう見え直すのかを考えたいなら『越境人材』から。組織の沈黙や心理的安全性を掘りたいなら『恐れのない組織』が入りやすいでしょう。自分自身の思い込みや過信を疑いたいなら『THINK AGAIN』。企業の中で探索型人材をどう生かすかまで進みたいなら『両利きの経営』。そして、人物論を企業価値、資本配分、投資判断までつなげたいなら『コーポレート・ライフサイクル』へ進むと、この記事で扱った論点を個人、組織、経営、資本市場の順に立体化できます。
それでは、またっ!!


引用論文・参考文献
- Feng, J., Allen, D. G., & Seibert, S. E. (2022). Once an entrepreneur, always an entrepreneur? Entrepreneurial identity, job characteristics, and voluntary turnover of former entrepreneurs in paid employment. Personnel Psychology, 75(1), 179–213. DOI: 10.1111/peps.12455. (onlinelibrary.wiley.com)
- Lindbjerg, L., & Vladasel, T. (2025). Hiring entrepreneurs for innovation. Strategic Management Journal, 46(13), 3182–3217. DOI: 10.1002/smj.70004. (doi.org)
- Ibarra, H. (1999). Provisional Selves: Experimenting with Image and Identity in Professional Adaptation. Administrative Science Quarterly, 44(4), 764–791. DOI: 10.2307/2667055. (insead.edu)
- Keltner, D., Gruenfeld, D. H., & Anderson, C. (2003). Power, Approach, and Inhibition. Psychological Review, 110(2), 265–284. DOI: 10.1037/0033-295X.110.2.265. (pubmed.ncbi.nlm.nih.gov)
- Galinsky, A. D., Magee, J. C., Inesi, M. E., & Gruenfeld, D. H. (2006). Power and Perspectives Not Taken. Psychological Science, 17(12), 1068–1074. DOI: 10.1111/j.1467-9280.2006.01824.x. (psychologicalscience.org)
- Fast, N. J., Sivanathan, N., Mayer, N. D., & Galinsky, A. D. (2012). Power and overconfident decision-making. Organizational Behavior and Human Decision Processes, 117(2), 249–260. DOI: 10.1016/j.obhdp.2011.11.009. (sciencedirect.com)
- Morrison, E. W. (2023). Employee Voice and Silence: Taking Stock a Decade Later. Annual Review of Organizational Psychology and Organizational Behavior, 10, 79–107. DOI: 10.1146/annurev-orgpsych-120920-054654. (annualreviews.org)
- Detert, J. R., & Burris, E. R. (2007). Leadership Behavior and Employee Voice: Is the Door Really Open? Academy of Management Journal, 50(4), 869–884. DOI: 10.5465/amj.2007.26279183. (journals.aom.org)


コメントを残す